Thị trường bất động sản không vận động theo đường thẳng.
Có giai đoạn giá tăng, giao dịch tăng, nguồn cung mở rộng và tín dụng cùng đi lên. Nhưng cũng có lúc giá vẫn tăng trong khi giao dịch suy yếu, nguồn cung thu hẹp dù nhu cầu chưa biến mất, hoặc thanh khoản phục hồi trước khi giá thay đổi đáng kể.
Đó là lý do chu kỳ bất động sản không đơn giản là “tăng rồi giảm”.
Về bản chất, chu kỳ là kết quả của sự tương tác giữa nhu cầu, thu nhập, tín dụng, lãi suất, giá, kỳ vọng, nguồn cung và hoạt động kinh tế. Các biến số này không thay đổi cùng lúc và có độ trễ khác nhau.
Muốn biết thị trường đang ở đâu, câu hỏi không chỉ là:
Giá đang tăng hay giảm?
Mà phải là:
Giao dịch, tín dụng, nguồn cung, tồn kho, khả năng chi trả và kỳ vọng đang thay đổi thế nào?
Cập nhật lần cuối: 10/2026
Tóm tắt nhanh
- Chu kỳ bất động sản không chỉ là chu kỳ giá.
- Giá, giao dịch, tín dụng, nguồn cung và kinh tế có thể lệch pha.
- Tín dụng có thể khuếch đại cả chiều tăng lẫn chiều giảm.
- Nguồn cung phản ứng chậm nên thị trường có thể chuyển từ thiếu sang thừa sau một khoảng trễ dài.
- Một thị trường có thể phục hồi thanh khoản trước khi giá phục hồi.
- Giá tăng không đồng nghĩa thị trường đang khỏe.
- Nhận diện chu kỳ nên dựa trên nhiều chỉ báo cùng lúc, thay vì cố tìm một “đỉnh” hoặc “đáy”.
Chu kỳ bất động sản thực chất là gì?
Không chỉ là chu kỳ giá
Có thể tách chu kỳ bất động sản thành nhiều lớp:
| Chu kỳ | Phản ánh |
| Giá | Mức định giá tài sản |
| Giao dịch | Mức độ hoạt động thực tế |
| Tín dụng | Khả năng tiếp cận vốn |
| Nguồn cung | Phản ứng của chủ đầu tư |
| Kinh tế | Thu nhập, việc làm, tăng trưởng |
| Kỳ vọng | Niềm tin về giá trị tương lai |
Các chu kỳ này liên quan với nhau nhưng không nhất thiết đạt đỉnh hoặc đáy cùng lúc.
Ví dụ, người mua có thể quay lại trước khi giá tăng. Ngược lại, giá có thể tiếp tục tăng trong khi số lượng giao dịch đã giảm.
Vì vậy:
Giá là một chỉ báo quan trọng, nhưng không phải toàn bộ thị trường.
Có thể hình dung chu kỳ như một hệ thống phản hồi:
Nhu cầu → giao dịch → giá → kỳ vọng → đầu tư → nguồn cung → tồn kho → cân bằng mới
Trong thực tế, tín dụng, lãi suất, pháp lý hoặc hạ tầng có thể tác động vào bất kỳ mắt xích nào.
Chu kỳ bất động sản khác chu kỳ kinh tế thế nào?
Bất động sản có quan hệ chặt với nền kinh tế nhưng không hoàn toàn đồng nhất với chu kỳ kinh tế.
Khi việc làm và thu nhập tăng, nhu cầu nhà ở có thể tăng. Nhưng khả năng mua nhà còn phụ thuộc vào:
- lãi suất;
- thời hạn vay;
- điều kiện tín dụng;
- giá nhà;
- kỳ vọng của người mua.
Vì vậy, kinh tế tăng trưởng không nhất thiết khiến mọi phân khúc BĐS tăng mạnh; kinh tế chậm lại cũng không đồng nghĩa tất cả tài sản giảm ngay.
Các nghiên cứu quốc tế cho thấy giá nhà, tín dụng và hoạt động kinh tế có quan hệ chặt chẽ, nhưng quan hệ dẫn-trễ thay đổi theo thời gian và giữa các thị trường.
Vì sao bất động sản có tính chu kỳ?
Có bốn cơ chế chính.
1. Cầu thay đổi nhanh hơn nguồn cung
Một người mua có thể thay đổi quyết định trong vài tuần. Ngân hàng có thể thay đổi điều kiện tín dụng trong vài tháng.
Nhưng một dự án nhà ở phải đi qua đất đai, pháp lý, tài chính, xây dựng và mở bán; quá trình này có thể kéo dài nhiều năm.
Nghiên cứu của Federal Reserve trên dữ liệu Mỹ cho thấy thời gian phát triển nhà ở trung bình khoảng 3 năm và khác biệt đáng kể giữa các khu vực.
Vì vậy, khi cầu tăng hôm nay, nguồn cung tương ứng có thể chỉ xuất hiện sau vài năm — lúc điều kiện thị trường đã khác.
2. Tín dụng khuếch đại chu kỳ
Một vòng phản hồi điển hình:
Tín dụng thuận lợi → sức mua tăng → giao dịch tăng → giá tăng → giá trị tài sản thế chấp tăng → khả năng vay tăng.
Chiều ngược lại cũng tương tự:
Tín dụng thắt chặt → khả năng vay giảm → giao dịch giảm → kỳ vọng yếu đi → chủ đầu tư thận trọng → nguồn cung tương lai giảm.
IMF và BIS đều ghi nhận mối quan hệ hai chiều giữa tín dụng, giá nhà và hoạt động kinh tế.
Điều này đặc biệt quan trọng khi phân biệt:
tăng giá dựa trên thu nhập và nhu cầu ở thực
với
tăng giá đi cùng mở rộng tín dụng và đòn bẩy.
3. Kỳ vọng có thể đưa giá đi trước nền tảng
Người mua không chỉ định giá những gì đang có mà còn định giá những gì họ kỳ vọng sẽ xảy ra:
- hạ tầng;
- quy hoạch;
- việc làm;
- dân số;
- khả năng cho thuê;
- nguồn cung tương lai.
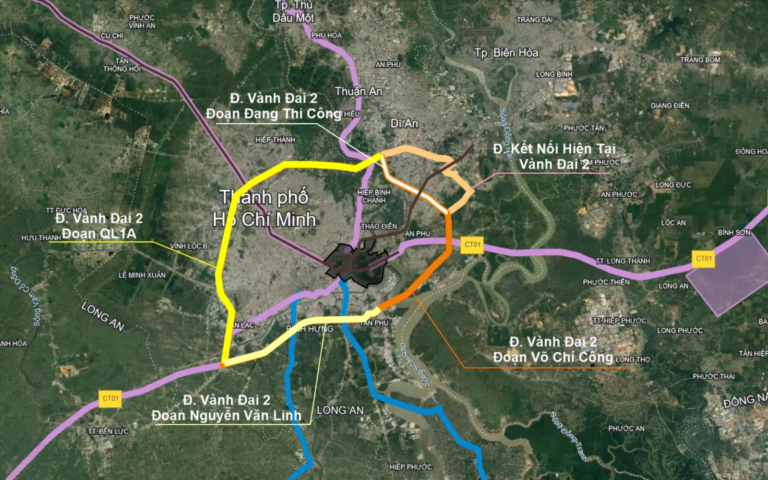
Hạ tầng chỉ thực sự tạo ra giá trị bất động sản khi nó làm thay đổi khả năng kết nối, thời gian di chuyển và dòng người. Vì vậy, không nên chỉ nhìn vào việc một tuyến đường hay cây cầu được quy hoạch, mà cần xem hạ tầng đó có tạo ra nhu cầu sử dụng thực tế hay không: Hạ tầng ảnh hưởng đến bất động sản thế nào?
Nếu kỳ vọng được hỗ trợ bởi tiến độ hạ tầng, dân cư, việc làm và nhu cầu thực, nó có thể dần chuyển thành giá trị thực.
Nhưng nếu giá tăng chủ yếu vì kỳ vọng giá sẽ tiếp tục tăng, thị trường dễ tổn thương hơn khi kỳ vọng đảo chiều.
4. Nguồn cung có độ trễ
Giá tăng → lợi nhuận kỳ vọng tăng → chủ đầu tư tăng đầu tư.
Nhưng nguồn cung không xuất hiện ngay.
Nếu vài năm sau nhiều dự án cùng hoàn thành trong khi cầu đã thay đổi, thị trường có thể chuyển từ:
thiếu cung → cân bằng → dư cung.
Vì vậy, khi đọc chu kỳ phải nhìn cả nguồn cung hiện tại và nguồn cung tương lai.
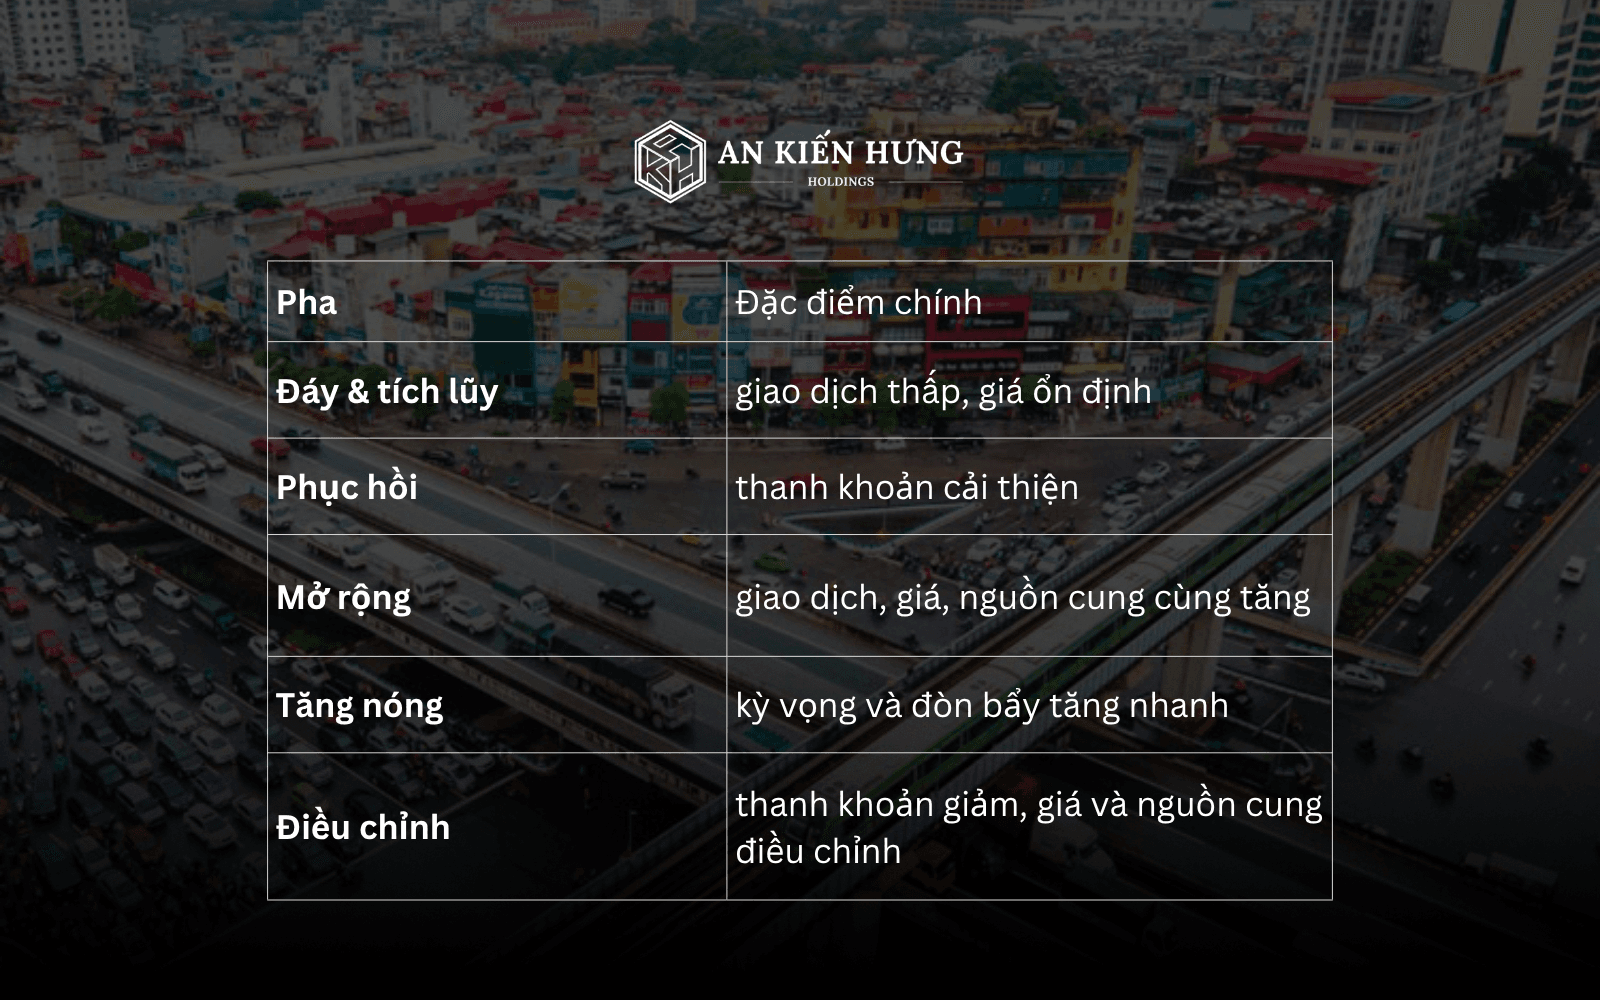
5 pha của một chu kỳ bất động sản
Có thể sử dụng mô hình 5 pha:
Đáy và tích lũy → Phục hồi → Mở rộng → Tăng nóng/mất cân bằng → Điều chỉnh
Đây là framework phân tích, không phải quy luật bắt buộc.
1. Đáy và tích lũy
Thường có:
- giao dịch thấp;
- thanh khoản yếu;
- tâm lý thận trọng;
- tồn kho cao ở một số phân khúc;
- nguồn cung mới hạn chế;
- tín dụng thận trọng;
- giá giảm chậm hoặc đi ngang.
Điểm đáng chú ý: đáy của giao dịch có thể xuất hiện trước đáy của giá.
Một thị trường có thể bắt đầu tích lũy khi giá chưa tăng, nhưng giao dịch đã ngừng xấu đi.
2. Phục hồi
Các dấu hiệu thường xuất hiện theo thứ tự:
tín dụng/chi phí vốn cải thiện → người mua quay lại → giao dịch tăng → tồn kho giảm → giá ổn định.
Ở giai đoạn này, giá chưa nhất thiết tăng mạnh.
Đây là lý do thanh khoản phục hồi quan trọng hơn việc cố tìm một mức giá “đã tạo đáy”.
3. Mở rộng
Khi cầu được củng cố:
- giao dịch tăng;
- hấp thụ tốt;
- tồn kho giảm;
- giá tăng;
- chủ đầu tư tăng nguồn cung;
- tín dụng và đầu tư cải thiện.
Thị trường bắt đầu chuyển từ phục hồi sang mở rộng.
4. Tăng nóng và mất cân bằng
Dấu hiệu đáng chú ý:
- giá tăng nhanh hơn thu nhập;
- kỳ vọng tăng giá mạnh;
- giao dịch tăng nhanh;
- đòn bẩy cao;
- nguồn cung được mở rộng mạnh;
- đầu cơ tăng;
- một số khu vực tăng vượt xa nhu cầu sử dụng thực.
Điểm quan trọng không phải “giá tăng bao nhiêu”, mà là:
Giá đang tăng nhanh hơn những yếu tố nền tảng nào?
5. Điều chỉnh
Điều chỉnh có thể bắt đầu từ:
- tín dụng;
- lãi suất;
- giao dịch;
- kỳ vọng;
- nguồn cung;
- hoặc cú sốc kinh tế.
Không phải lúc nào điều chỉnh cũng là giảm giá mạnh.
Thị trường có thể điều chỉnh bằng giá, hoặc bằng thời gian: giá đi ngang nhiều năm trong khi thu nhập tăng dần.
Đọc chu kỳ bất động sản bằng dữ liệu
Thay vì cố gắn thị trường vào một pha, có thể theo dõi 8 nhóm chỉ báo.
| Chỉ báo | Cần theo dõi |
| Giao dịch | Số lượng, tốc độ tăng/giảm |
| Hấp thụ | Tốc độ bán nguồn cung mới |
| Tồn kho | Quy mô và xu hướng |
| Nguồn cung | Hiện tại và tương lai |
| Giá | Sơ cấp, thứ cấp, giao dịch thực |
| Tín dụng | Lãi suất, điều kiện vay, tăng trưởng tín dụng |
| Khả năng chi trả | Giá/thu nhập, chi phí trả nợ |
| Kỳ vọng | Tâm lý, đầu cơ, mức độ quan tâm |
Quan trọng nhất là không chỉ nhìn mức hiện tại, mà phải nhìn:
Mức hiện tại + Xu hướng + Tốc độ thay đổi.
Giao dịch
Giá niêm yết có thể tăng nhưng giao dịch giảm.
Vì vậy, cần ưu tiên:
giao dịch thực tế + tốc độ thay đổi + thời gian bán.
Hấp thụ
Công thức đơn giản:
Tỷ lệ hấp thụ = Số sản phẩm bán được / Nguồn cung đưa ra thị trường
Nhưng phải đặt cạnh quy mô nguồn cung, giá, phân khúc và thời gian hấp thụ.
Tồn kho
Không chỉ hỏi tồn kho bao nhiêu mà phải hỏi:
- tồn kho ở phân khúc nào;
- tồn kho tăng hay giảm;
- hàng đã hoàn thành hay đang xây dựng;
- nguyên nhân chưa bán được là giá, pháp lý hay nhu cầu.
Nguồn cung
Phải tách:
Nguồn cung hiện tại
và
Nguồn cung tương lai.
Đối với chu kỳ, nguồn cung tương lai đặc biệt quan trọng vì nó có độ trễ lớn.
Giá
Không nên chỉ nhìn:
Giá tăng hay giảm?
Mà nên hỏi:
Giá đang tăng nhanh hơn thu nhập, tiền thuê, tín dụng hay giao dịch bao nhiêu?
Giá bất động sản chịu tác động đồng thời bởi nhiều yếu tố như vị trí, nguồn cung, nhu cầu, hạ tầng, pháp lý, mặt bằng lãi suất và khả năng chi trả. Vì vậy, giá tăng không nên được xem là bằng chứng duy nhất của một chu kỳ tăng. Tìm hiểu ngay các yếu tố tác động đến giá căn hộ.
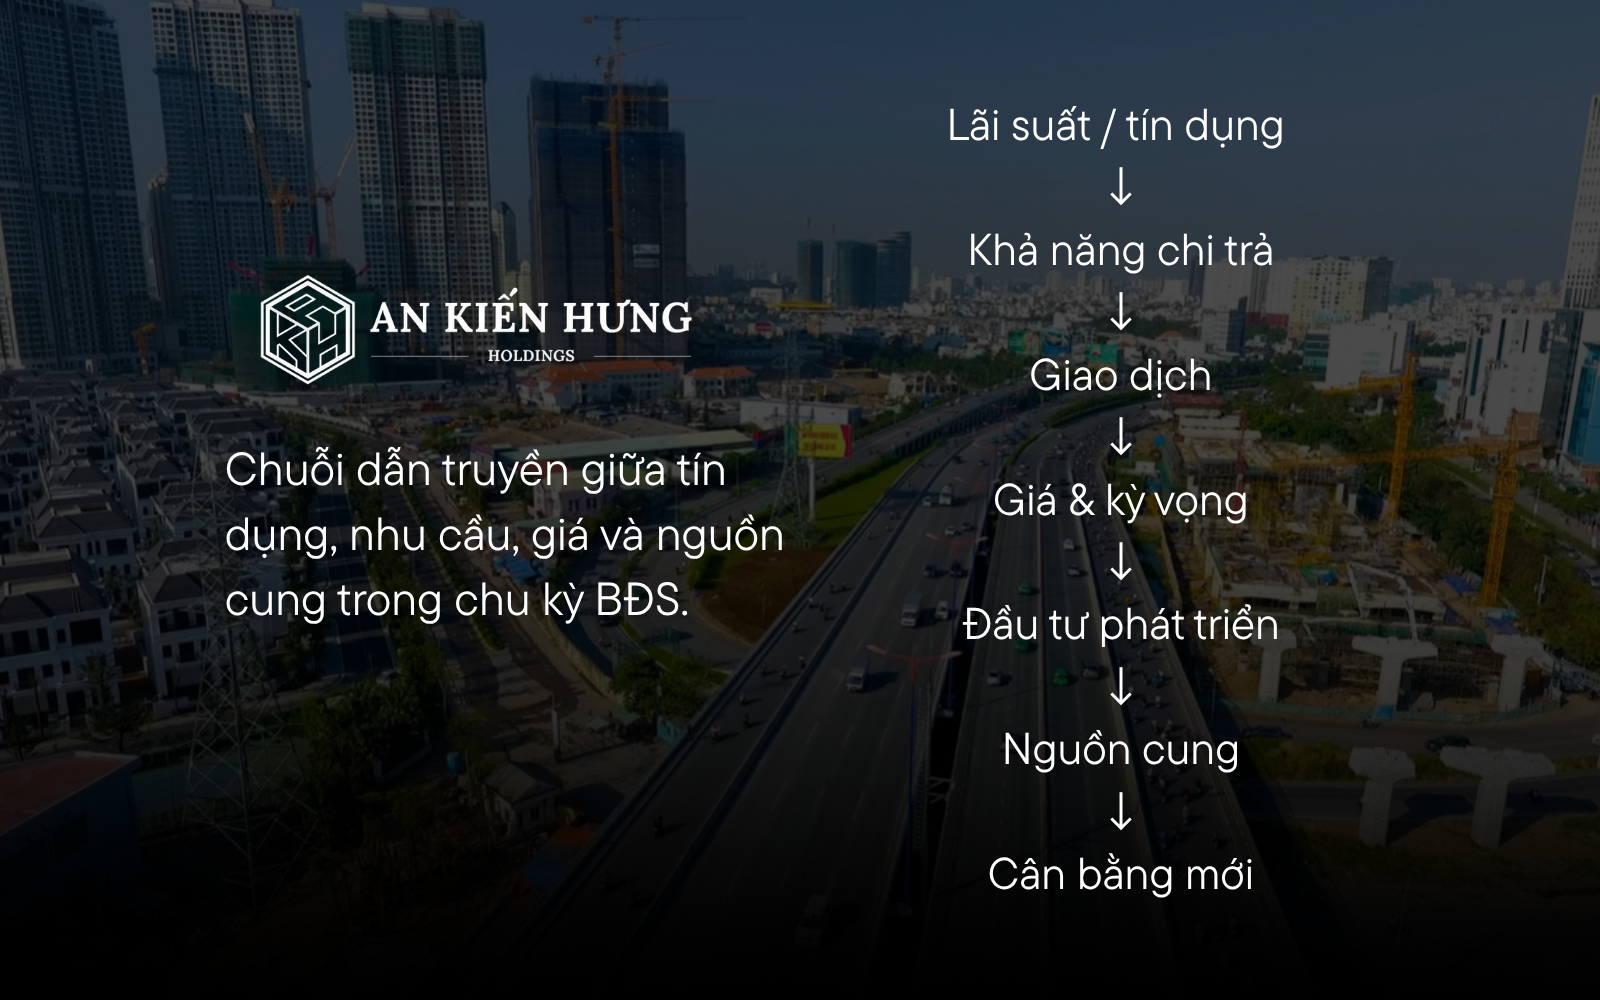
Tín dụng và lãi suất
Theo dõi:
- lãi suất vay mua nhà;
- điều kiện vay;
- tăng trưởng tín dụng;
- tỷ lệ vốn vay;
- khả năng tiếp cận tín dụng của chủ đầu tư.
Với người mua nhà, tác động của lãi suất không chỉ nằm ở chi phí khoản vay mà còn ở khả năng chi trả hàng tháng và mức đòn bẩy có thể sử dụng. Tìm hiểu ngay: vay mua nhà bao nhiêu là phù hợp?
Vì vậy, khi đọc chu kỳ, cần đặt lãi suất cạnh thu nhập và cấu trúc khoản vay thay vì xem riêng từng biến số.
Khả năng chi trả
Ba chỉ báo đơn giản:
Price-to-Income = Giá nhà / Thu nhập
Debt Service Ratio = Chi phí trả nợ / Thu nhập
Price-to-Rent = Giá tài sản / Thu nhập từ cho thuê
Không có một ngưỡng duy nhất cho mọi thị trường. Quan trọng hơn là xu hướng của các chỉ số này.
Thanh khoản phục hồi không đồng nghĩa khả năng mua nhà được cải thiện. Một thị trường có thể ghi nhận giao dịch tăng trong khi giá nhà tăng nhanh hơn thu nhập, khiến nhóm người mua ở thực ngày càng khó tiếp cận sản phẩm. Đây là lý do cần tách thanh khoản khỏi khả năng chi trả khi đọc chu kỳ. Tìm hiểu thêm: Giá căn hộ ở TP.HCM có đang quá cao?
Kỳ vọng
Kỳ vọng có thể tạo vòng phản hồi:
Giá tăng → kỳ vọng tăng → người mua vào → giao dịch tăng → giá tăng.
Nhưng khi đảo chiều:
Kỳ vọng giảm → người mua trì hoãn → giao dịch giảm → thanh khoản giảm → kỳ vọng tiếp tục yếu.
Đừng chỉ nhìn một chỉ báo: hãy tìm sự đồng thuận và phân kỳ
Một số mẫu hình đáng chú ý:
| Giá | Giao dịch | Hấp thụ | Cách đọc |
| ↑ tăng | ↑ tăng | ↑ tăng | Cầu đang cải thiện |
| ↑ tăng | → đi ngang | → đi ngang | Cần kiểm chứng thêm |
| ↑ tăng | ↓ giảm | ↓ giảm | Giá chưa được thanh khoản xác nhận |
| → đi ngang | ↑ tăng | ↑ tăng | Có thể đang tái lập cân bằng |
| ↓ giảm | ↑ tăng | ↑ tăng | Thanh khoản có thể phục hồi trước giá |
Đây không phải quy tắc dự báo.
Mục đích là tránh kết luận từ một biến số.
Đặc biệt cần chú ý phân kỳ:
- giá tăng nhưng giao dịch giảm;
- giá tăng nhưng khả năng chi trả xấu đi;
- nguồn cung tăng nhanh nhưng hấp thụ giảm;
- tồn kho tăng trong khi giá vẫn đi ngang.
Những phân kỳ này không tự động báo hiệu thị trường sắp tăng hay giảm, nhưng cho thấy cần đào sâu hơn.
Các chu kỳ bất động sản lớn ở Việt Nam
Lịch sử Việt Nam cho thấy mỗi chu kỳ có một động lực khác nhau.
2008-2013: từ tăng nóng đến điều chỉnh kéo dài
Đây là giai đoạn thể hiện rõ vai trò của lạm phát, tín dụng và chính sách tiền tệ.
Năm 2011, NHNN đặt mục tiêu tăng trưởng tín dụng dưới 20% và hạn chế tín dụng vào các lĩnh vực phi sản xuất, trong đó có bất động sản.
Cơ chế truyền dẫn:
Tín dụng ↓ → sức mua ↓ → giao dịch ↓ → giá chịu áp lực → dự án khó triển khai → nguồn cung tương lai ↓.
Bài học:
Điều kiện tài chính có thể dẫn dắt chu kỳ trước khi giá phản ánh đầy đủ.
2014-2019: phục hồi và mở rộng
Các động lực chính:
- kinh tế ổn định hơn;
- tín dụng cải thiện;
- đô thị hóa;
- nhu cầu nhà ở;
- nhiều dự án được tái khởi động.
Chuỗi vận động nổi bật:
thu nhập + đô thị hóa → nhu cầu → giao dịch → nguồn cung → giá.
Nhưng cuối giai đoạn bắt đầu xuất hiện sự phân hóa. Một số khu vực đất nền và tài sản dựa nhiều vào kỳ vọng tăng giá tăng nhanh hơn nhu cầu ở thực.
Bài học:
Một chu kỳ chung có thể chứa nhiều chu kỳ nhỏ của từng phân khúc và khu vực.
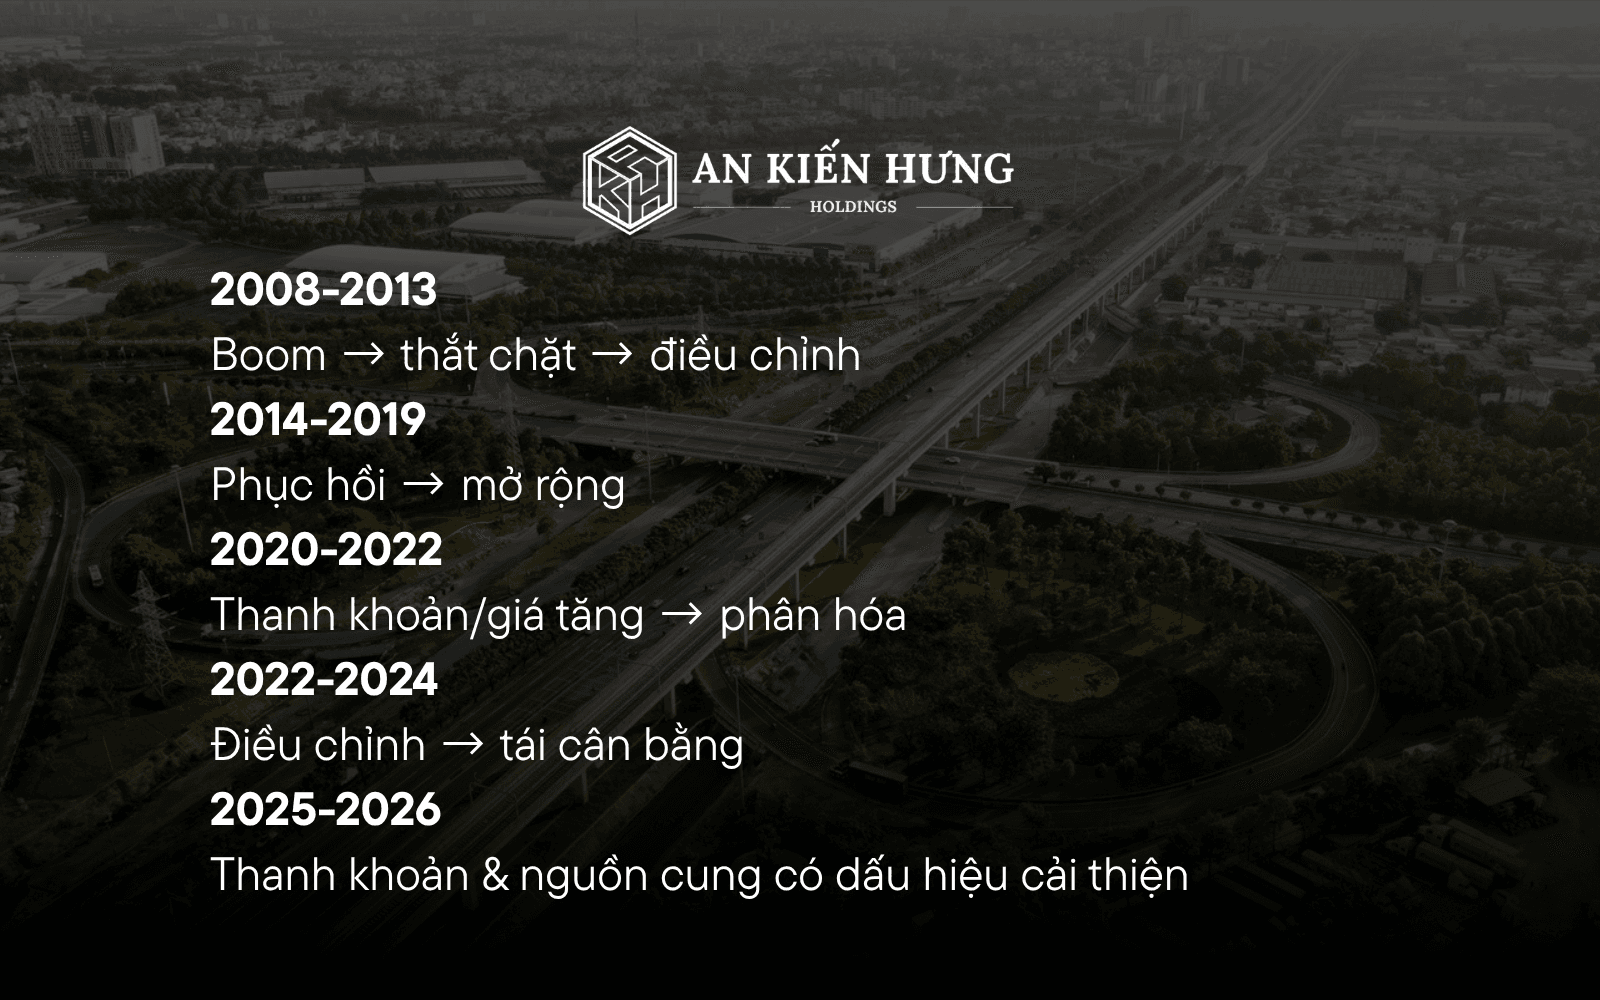
2020-2022: tiền tệ, nguồn cung và kỳ vọng
COVID-19 tạo cú sốc lớn cho kinh tế, nhưng thị trường BĐS không đi xuống theo một đường thẳng.
Điều kiện tiền tệ thuận lợi, lãi suất thấp và nguồn cung hạn chế ở một số thị trường tạo điều kiện cho giá tăng.
Đặc biệt trong 2021-2022, kỳ vọng trở thành động lực lớn ở một số phân khúc:
Giá ↑ → kỳ vọng ↑ → nhu cầu đầu tư ↑ → giao dịch ↑ → giá ↑.
Bài học:
Phải phân biệt tăng giá do nền tảng kinh tế với tăng giá do kỳ vọng.
2022-2024: đảo chiều điều kiện tài chính
Năm 2022, điều kiện tài chính thay đổi mạnh. NHNN tăng các lãi suất điều hành và tín dụng BĐS gặp khó khăn trong nửa cuối năm.
Khi thanh khoản suy yếu:
giao dịch ↓ → dòng tiền doanh nghiệp ↓ → dự án trì hoãn → nguồn cung tương lai ↓.
Đây là giai đoạn cho thấy chu kỳ BĐS không chỉ là chu kỳ giá mà còn là chu kỳ thanh khoản, tín dụng và nguồn cung.
Năm 2024, thị trường bắt đầu có dấu hiệu tái cân bằng. Bộ Xây dựng ghi nhận khoảng 125.545 giao dịch chung cư và nhà ở riêng lẻ, tương đương 98,5% năm 2023; giao dịch đất nền khoảng 412.448, tăng 33,6%. Tồn kho cuối quý IV khoảng 17.058 căn/nền và giảm so với quý trước.
2025-2026: thanh khoản phục hồi nhưng khả năng chi trả vẫn là vấn đề
Đây là giai đoạn cần đọc thận trọng.
Dữ liệu Bộ Xây dựng cho thấy quý II/2025 có khoảng 157.021 giao dịch, trong đó 34.461 giao dịch căn hộ/nhà ở riêng lẻ và 122.560 giao dịch đất nền.
Nguồn cung cũng cải thiện.
Tuy nhiên, giá căn hộ tại các đô thị lớn đã ở mức cao. Bộ Xây dựng ghi nhận giá căn hộ trung bình quý II/2025 tại TP.HCM khoảng 89 triệu đồng/m², tăng khoảng 36% so với cùng kỳ.
Vì vậy cần phân biệt:
Thanh khoản phục hồi với khả năng tiếp cận nhà ở phục hồi.
Hai điều này không giống nhau.
Không nên chỉ từ những dữ liệu trên mà kết luận toàn bộ thị trường đã bước vào một pha tăng mới. Quan trọng hơn là theo dõi liệu giao dịch, nguồn cung, tín dụng, thu nhập và khả năng chi trả có tiếp tục cải thiện đồng thời hay không.
Với nhà đầu tư, chu kỳ không nên được dùng đơn giản để tìm “đáy” hay “đỉnh”. Quan trọng hơn là đánh giá dòng tiền, khả năng cho thuê, thanh khoản, nguồn cung cạnh tranh và mức độ sử dụng đòn bẩy của tài sản. Tìm hiểu thêm: Các tiêu chí cần đánh giá khi đầu tư căn hộ.
Nhìn toàn bộ 2008-2026
| Giai đoạn | Động lực chính | Tín dụng | Thanh khoản | Nguồn cung |
| 2008-2013 | Lạm phát, thắt chặt | ↓ | ↓ | Co lại |
| 2014-2019 | Kinh tế, đô thị hóa, tín dụng | ↑ | ↑ | ↑ |
| 2020-2022 | Tiền tệ, kỳ vọng, cung hạn chế | ↑ → đảo chiều | ↑ → phân hóa | Hạn chế |
| 2022-2024 | Tài chính, thanh khoản, pháp lý | ↓ → cải thiện | ↓ → phục hồi | Thấp → cải thiện |
| 2025-2026 | Thanh khoản, nguồn cung, nhu cầu thực | Cải thiện | ↑ | Cải thiện |
Đây là khung đọc ở cấp độ thị trường rộng. Không có nghĩa mọi phân khúc và địa phương cùng nằm trong một pha.
Việt Nam có thêm một biến số quan trọng: pháp lý
Mô hình cung – cầu đơn giản chưa đủ để giải thích thị trường Việt Nam.
Một khu vực có thể có:
Nhu cầu tăng↑
nhưng
Nguồn cung không tăng↑
vì dự án còn phụ thuộc vào:
đất đai → pháp lý → đầu tư → xây dựng → đủ điều kiện bán.
Do đó, thị trường Việt Nam có thể xuất hiện độ trễ kép:
độ trễ của tín dụng và độ trễ của pháp lý và phát triển nguồn cung.
Đây là lý do nguồn cung tương lai cần được theo dõi kỹ, không chỉ nguồn cung đang mở bán.
Nguồn cung bất động sản không thể phản ứng ngay khi nhu cầu thay đổi. Một dự án còn phải đi qua nhiều bước từ pháp lý, giải phóng mặt bằng, đầu tư xây dựng đến hoàn thành và đưa sản phẩm ra thị trường. Tìm hiểu thêm: Tổng quan pháp lý căn hộ chung cư.
Chu kỳ thị trường và chu kỳ của một khu vực không giống nhau
Đây là phần quan trọng nhất khi đưa chu kỳ vào phân tích thực tế.
Một khu vực có thể phục hồi nhanh hơn thị trường chung nếu:
- hạ tầng hoàn thiện;
- thời gian di chuyển giảm;
- dòng người tăng;
- việc làm tăng;
- nguồn cung còn hạn chế.
Ngược lại, một khu vực có thể chậm hơn nếu:
- nguồn cung lớn;
- thanh khoản thấp;
- giá cao;
- nhu cầu ở thực yếu.
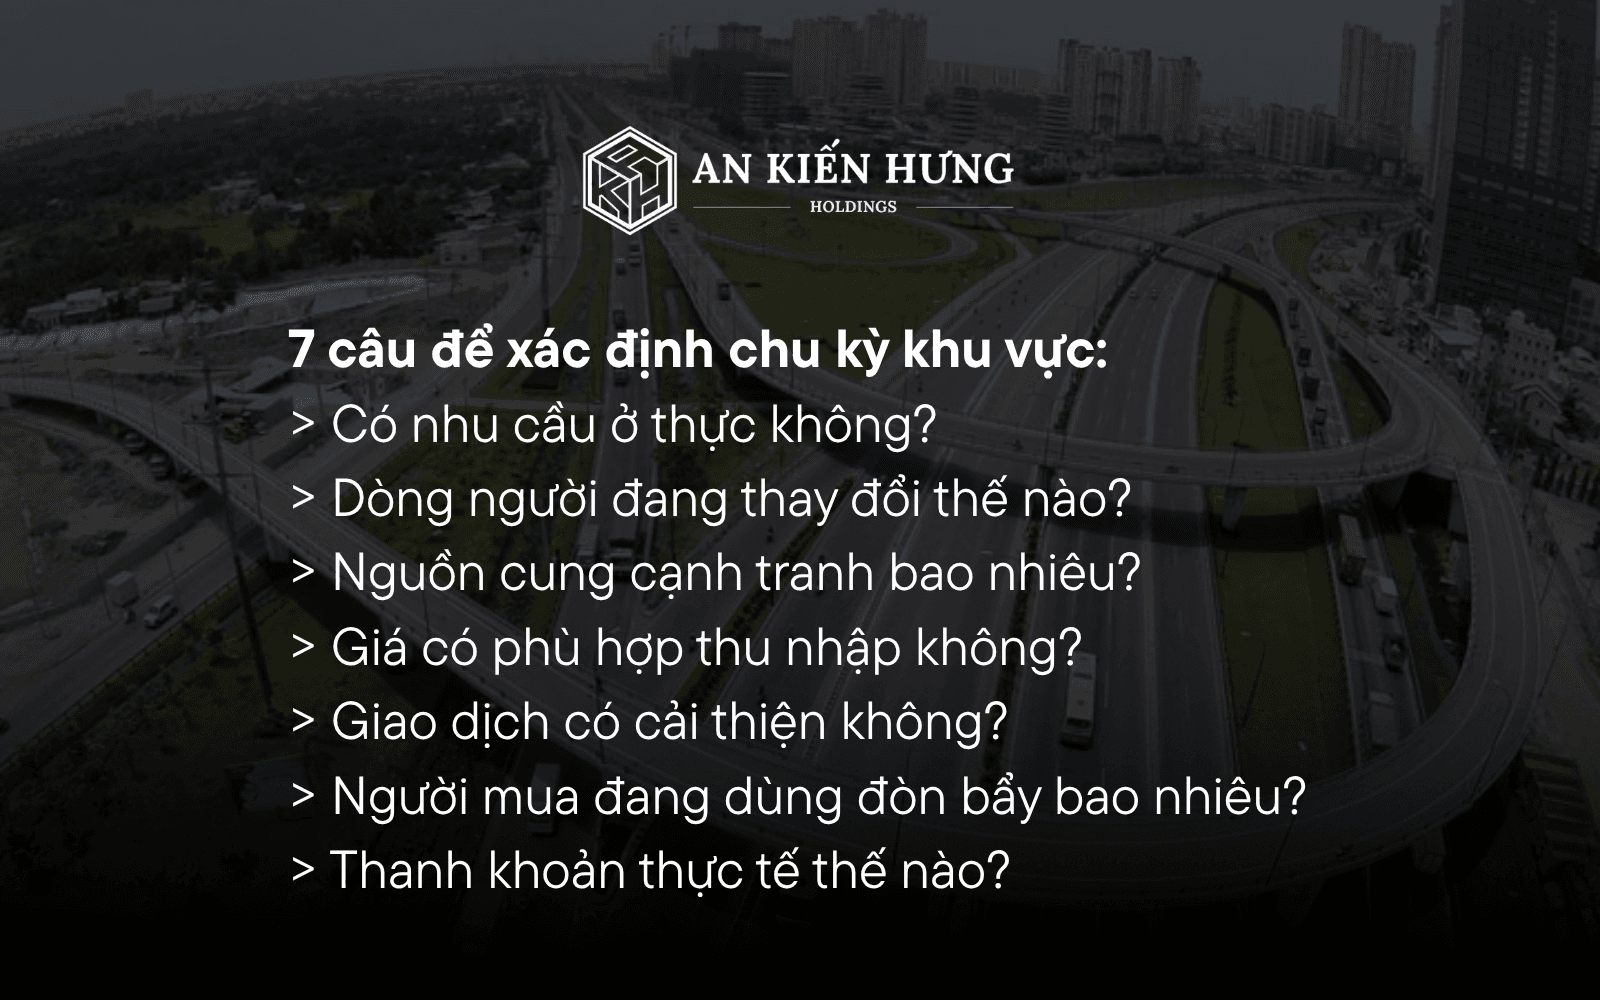
Có thể đánh giá một khu vực theo 7 lớp:
1. Nhu cầu thực
Ai sẽ mua hoặc thuê?
- dân số;
- việc làm;
- thu nhập;
- nhu cầu thuê;
- nhu cầu ở thực.
2. Dòng người
Hạ tầng có thực sự thay đổi khả năng tiếp cận?
Hạ tầng → kết nối → dòng người → hoạt động kinh tế → nhu cầu BĐS.
Quy hoạch tạo kỳ vọng. Khởi công tạo bằng chứng. Hoàn thành tạo khả năng sử dụng. Vận hành mới tạo ra giá trị sử dụng thực tế.
Với một khu vực cụ thể, cần nhìn vào dòng người trước khi nhìn vào giá. Người dân đang đến ở, đi làm, học tập và sử dụng dịch vụ ở đâu? Dòng người có tăng lên không? Hạ tầng mới có thực sự thay đổi hướng di chuyển hay chỉ tạo thêm kỳ vọng?
3. Nguồn cung
Khu vực có bao nhiêu:
- sản phẩm đang bán;
- dự án sắp mở bán;
- sản phẩm tương đồng;
- tồn kho;
- nguồn cung 2-3 năm tới?
4. Giá
Giá tăng cùng giao dịch và hấp thụ là một câu chuyện.
Giá tăng nhưng giao dịch yếu lại là câu chuyện khác.
5. Khả năng chi trả
So sánh:
giá nhà + thu nhập + tiền thuê + chi phí vay.
Giá tăng không đáng lo giống nhau trong mọi trường hợp. Vấn đề là giá đang tăng nhanh hơn nền tảng nào.
6. Tín dụng
Tín dụng ảnh hưởng cả:
người mua → chủ đầu tư → xây dựng → nguồn cung → thanh khoản.
7. Thanh khoản
Theo dõi:
- giao dịch;
- hấp thụ;
- thời gian bán;
- chiết khấu;
- chênh lệch giá chào và giá giao dịch;
- thanh khoản thứ cấp.
Có thể dự báo chu kỳ bất động sản không?
Có thể nhận diện động lực và điểm chuyển pha, nhưng rất khó xác định chính xác đỉnh hoặc đáy.
Các biến số có độ trễ khác nhau:
Lãi suất/tín dụng → khả năng chi trả → giao dịch → giá → kỳ vọng → đầu tư → nguồn cung.
Không phải thị trường nào cũng đi đúng thứ tự này, nhưng nó cho thấy một nguyên tắc quan trọng:
Giá không phải lúc nào cũng là tín hiệu sớm nhất.
Một điểm chuyển pha đáng chú ý thường xuất hiện khi nhiều biến số cùng thay đổi.
Ví dụ:
Tín dụng xấu đi → giao dịch giảm → hấp thụ giảm → tồn kho tăng → nguồn cung mới bị trì hoãn → giá chịu áp lực.
Ở chiều ngược lại:
Điều kiện tài chính cải thiện → giao dịch tăng → tồn kho giảm → nguồn cung được kích hoạt → giá ổn định/phục hồi.
Vì vậy, thay vì cố tìm:
“Đây chính xác là đáy.”
nên hỏi:
Thị trường đang thay đổi theo hướng nào, động lực nào đang dẫn dắt và rủi ro nào đang tích tụ?
Tại TP.HCM, sự thay đổi về quy hoạch và hạ tầng ở từng khu vực có thể tạo ra những nhịp phát triển khác nhau, chẳng hạn quy hoạch khu Đông Bắc và quy hoạch Nam Sài Gòn có thể được phân tích riêng dưới góc độ quy hoạch, hạ tầng và dòng người.
Một cách đọc chu kỳ thực tế
Có thể cô đọng toàn bộ phương pháp thành:
Trạng thái + Xu hướng + Động lực + Độ trễ + Rủi ro
Ví dụ:
Thanh khoản phục hồi + nguồn cung cải thiện + lãi suất ổn định + nhu cầu ở thực tăng + giá chưa tăng quá nhanh.
hoàn toàn khác với:
Giá tăng mạnh + giao dịch yếu + nguồn cung tương lai lớn + người mua phụ thuộc nhiều vào đòn bẩy.
Cả hai đều có thể được mô tả bằng một câu:
“Giá đang tăng.”
Nhưng trạng thái chu kỳ hoàn toàn khác nhau.
7 câu hỏi để đọc một thị trường bất động sản
Thay vì hỏi “giá sắp tăng hay giảm?”, hãy bắt đầu bằng:
- Cầu đang thay đổi thế nào?
- Tín dụng và chi phí vốn đang thay đổi thế nào?
- Thanh khoản có xác nhận diễn biến giá không?
- Nguồn cung hiện tại và tương lai ra sao?
- Dòng người và hoạt động kinh tế có thay đổi không?
- Mức giá hiện tại còn phù hợp với khả năng chi trả không?
- Rủi ro nào có thể làm thị trường chuyển pha?
Nếu nhiều câu trả lời cùng chỉ về một hướng, cơ sở để nhận diện trạng thái thị trường sẽ rõ hơn.
Nhưng cần phân biệt:
Nhận diện chu kỳ ≠ dự báo chính xác tương lai.
Giá trị của phân tích chu kỳ không nằm ở việc đoán đúng một ngày tạo đỉnh hay đáy.
Nó nằm ở việc nhận ra những biến số đang thay đổi trước khi sự thay đổi đó chỉ còn được nhìn thấy qua giá.
Kết luận
Chu kỳ bất động sản không phải:
tăng → đỉnh → giảm → đáy.
Nó là một hệ thống phản hồi giữa:
kinh tế → tín dụng → khả năng chi trả → giao dịch → giá → kỳ vọng → đầu tư → nguồn cung → thanh khoản.
Tại Việt Nam, hệ thống này còn chịu tác động mạnh của:
pháp lý + hạ tầng + đô thị hóa + dòng người.
Vì vậy, câu hỏi quan trọng không phải:
“Thị trường đang tăng hay giảm?”
Mà là:
“Động lực nào đang thay đổi, thay đổi đó đã truyền đến đâu và biến số nào vẫn chưa xác nhận?”
Đó mới là cách sử dụng chu kỳ bất động sản như một khung phân tích, thay vì biến nó thành công cụ đoán giá.
Nguồn dữ liệu
Bài viết sử dụng dữ liệu và nghiên cứu từ Bộ Xây dựng, Ngân hàng Nhà nước Việt Nam, Cục Thống kê, IMF, BIS và các nghiên cứu quốc tế về chu kỳ nhà ở, tín dụng và kinh tế.
- Bộ Xây dựng – Thông tin nhà ở và thị trường BĐS Quý II/2025
- Ngân hàng Nhà nước – Điểm nhấn chính sách lãi suất năm 2022
- IMF – Three Cycles: Housing, Credit, and Real Activity
- BIS – Credit supply driven boom-bust cycles
- Federal Reserve – Land development and frictions to housing supply over the business cycle