Nên đầu tư nhà phố, căn hộ hay đất nền? Câu trả lời phụ thuộc vào nguồn vốn, mục tiêu lợi nhuận, thời gian nắm giữ và khả năng chấp nhận rủi ro của mỗi nhà đầu tư. Căn hộ phù hợp với chiến lược khai thác cho thuê và tích lũy tài sản; nhà phố có lợi thế về công năng sử dụng và khả năng kinh doanh; đất nền hướng đến kỳ vọng tăng giá dài hạn. Trong khi đó, biệt thự và bất động sản nghỉ dưỡng phù hợp với những chiến lược đầu tư có yêu cầu vốn và năng lực vận hành cao hơn.
Không có loại hình nào luôn mang lại lợi nhuận tốt nhất. Một tài sản có giá trị đầu tư cao chỉ thực sự hấp dẫn khi mức giá mua hợp lý, pháp lý minh bạch, có nhu cầu sử dụng thực tế và phù hợp với năng lực tài chính của người sở hữu.
Bài viết dưới đây phân tích 5 loại hình bất động sản phổ biến, so sánh ưu nhược điểm, khả năng khai thác dòng tiền, tiềm năng tăng giá và những tiêu chí cần cân nhắc trước khi xuống tiền.
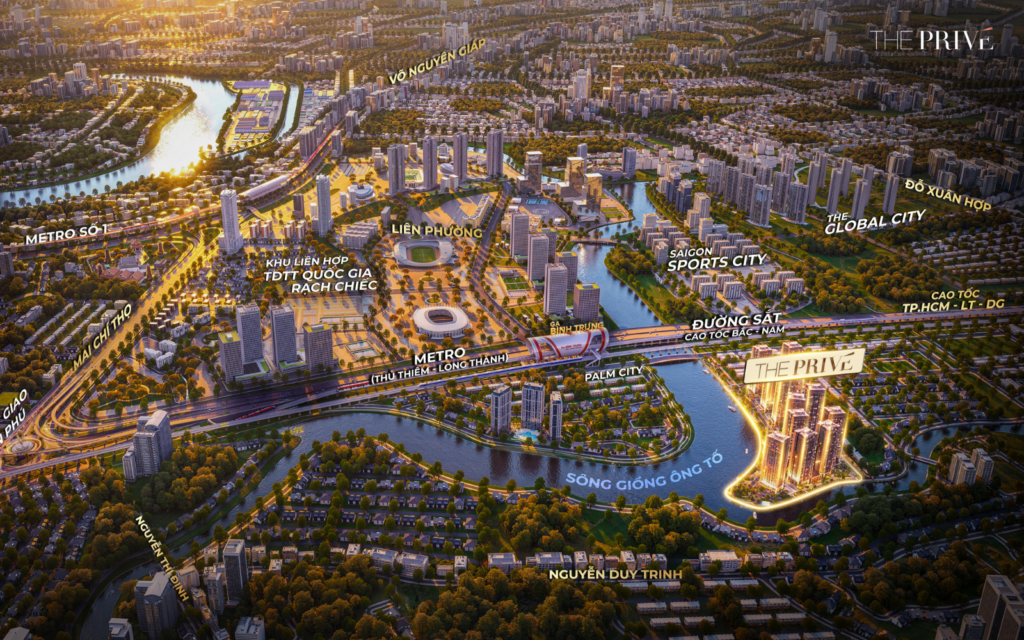
1. So sánh nhanh: Nên đầu tư căn hộ, nhà phố hay đất nền?
Nếu xét theo mục tiêu đầu tư, có thể tham khảo cách lựa chọn sau:
| Loại hình | Lợi thế chính | Phù hợp với mục tiêu |
| Căn hộ chung cư | Có khả năng khai thác cho thuê, vốn tiếp cận linh hoạt hơn | Dòng tiền và tích lũy |
| Nhà phố | Kết hợp giá trị nhà đất, ở và kinh doanh | Tích lũy tài sản, khai thác đa công năng |
| Đất nền | Không phát sinh khấu hao công trình nếu chưa xây dựng | Tăng giá trị tài sản dài hạn |
| Biệt thự | Không gian riêng tư, sản phẩm thuộc phân khúc đặc thù | Tích lũy tài sản giá trị lớn |
| Bất động sản nghỉ dưỡng | Khai thác lưu trú, kết hợp nhu cầu nghỉ dưỡng | Đầu tư gắn với hoạt động du lịch |
Nhìn chung, nhà đầu tư ưu tiên dòng tiền có thể nghiên cứu căn hộ hoặc nhà phố tại khu vực có nhu cầu thuê thực. Người hướng đến tăng giá dài hạn có thể xem xét đất nền và nhà phố tại những khu vực có động lực phát triển rõ ràng. Với biệt thự và bất động sản nghỉ dưỡng, cần đặc biệt chú trọng quy mô vốn, chi phí vận hành và khả năng khai thác.
Để lựa chọn chính xác hơn, cần phân tích đặc điểm từng loại hình thay vì chỉ nhìn vào kỳ vọng tăng giá.
2. Phân tích 5 loại hình bất động sản đầu tư phổ biến
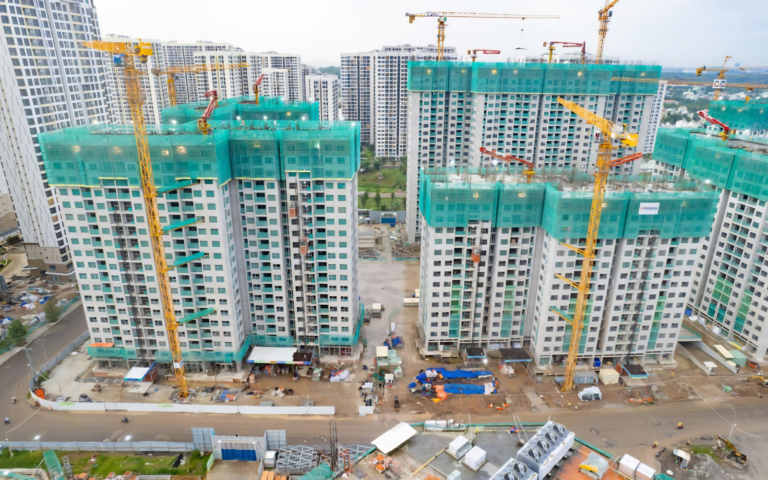
2.1. Đầu tư căn hộ chung cư: Phù hợp với nhu cầu khai thác cho thuê và tích lũy
Căn hộ chung cư là một trong những loại hình được nhiều nhà đầu tư quan tâm nhờ khả năng kết hợp giữa nhu cầu nhà ở thực tế và khai thác cho thuê. So với nhà phố hoặc biệt thự, căn hộ thường có mức vốn tiếp cận thấp hơn, tùy thuộc vào vị trí, diện tích và phân khúc dự án.
Ưu điểm khi đầu tư căn hộ:
- Khả năng khai thác cho thuê: Căn hộ tại khu vực có nhiều văn phòng, khu công nghiệp, trường học, bệnh viện hoặc trung tâm thương mại có thể tiếp cận nhu cầu thuê từ người lao động, chuyên gia và hộ gia đình.
- Mức vốn linh hoạt: Nhà đầu tư có thể lựa chọn nhiều phân khúc, diện tích và phương án thanh toán khác nhau.
- Hệ thống tiện ích và quản lý: Các dự án được vận hành tốt thường có lợi thế về an ninh, tiện ích và môi trường sống.
- Nhu cầu ở thực: Những khu vực có dân cư đông, việc làm ổn định và hạ tầng thuận tiện có thể duy trì nhu cầu mua ở và thuê nhà.
Hạn chế và rủi ro:
- Cạnh tranh từ nguồn cung căn hộ mới và các sản phẩm cho thuê trong cùng khu vực.
- Chi phí quản lý, bảo trì, nội thất và sửa chữa ảnh hưởng đến lợi nhuận thực tế.
- Giá trị tài sản chịu ảnh hưởng bởi tuổi đời công trình, chất lượng quản lý và nguồn cung thay thế.
- Khả năng tăng giá không đồng đều giữa các dự án, kể cả trong cùng một khu vực.
Những yếu tố cần kiểm tra khi đầu tư căn hộ:
- Vị trí và khả năng kết nối đến các trung tâm việc làm.
- Nhu cầu thuê thực tế và mức giá thuê của các căn hộ tương đồng.
- Uy tín chủ đầu tư, pháp lý và tiến độ triển khai.
- Chất lượng xây dựng, quản lý và vận hành.
- Giá mua so với mặt bằng thị trường.
- Chi phí sở hữu và khả năng chuyển nhượng.
Góc nhìn đầu tư: Căn hộ phù hợp với người muốn sở hữu tài sản có khả năng sử dụng hoặc khai thác cho thuê. Tuy nhiên, lợi nhuận cần được đánh giá trên tổng vốn đầu tư và thu nhập ròng, không chỉ dựa vào số tiền cho thuê hàng tháng.
Tuy nhiên, không phải căn hộ nào cũng phù hợp để đầu tư. Nhà đầu tư cần đánh giá đồng thời giá mua, dòng tiền, lợi suất, thanh khoản và nguồn cung cạnh tranh. Có thể tham khảo thêm 10 tiêu chí đánh giá căn hộ trước khi đầu tư để có một khung phân tích cụ thể hơn.
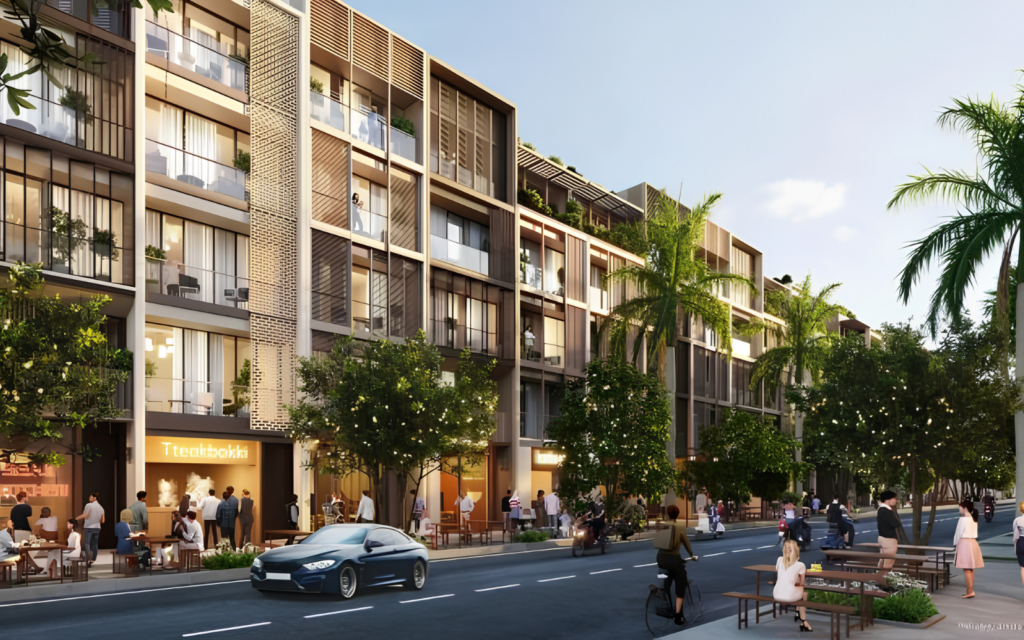
2.2. Đầu tư nhà phố: Lợi thế từ giá trị đất và khả năng khai thác đa công năng
Nhà phố là loại hình bất động sản kết hợp giữa nhà ở và quyền sử dụng đất, có thể phục vụ nhiều mục đích như sinh sống, kinh doanh, cho thuê hoặc làm văn phòng.
Điểm hấp dẫn của nhà phố nằm ở khả năng khai thác linh hoạt. Tuy nhiên, hiệu quả đầu tư phụ thuộc rất lớn vào vị trí, giá mua và đặc điểm dân cư xung quanh.
Ưu điểm khi đầu tư nhà phố:
- Công năng đa dạng: Có thể vừa ở vừa kinh doanh hoặc cho thuê toàn bộ căn nhà.
- Giá trị đất: Tài sản gắn liền với đất có thể hưởng lợi từ quá trình đô thị hóa và sự phát triển của khu vực.
- Khả năng khai thác thương mại: Những căn nhà nằm trên tuyến đường có lưu lượng người qua lại và hoạt động kinh doanh phù hợp có thể tạo nguồn thu.
- Tính chủ động sử dụng: Chủ sở hữu có thể cải tạo, bố trí công năng trong phạm vi pháp luật và quy hoạch cho phép.
Hạn chế và rủi ro:
- Tổng vốn đầu tư thường lớn, đặc biệt tại khu vực trung tâm.
- Chi phí bảo trì, sửa chữa và cải tạo có thể đáng kể.
- Không phải nhà phố nào cũng có khả năng kinh doanh tốt.
- Nhà trong hẻm nhỏ, khu vực thiếu dân cư hoặc giao thông hạn chế có thể khó khai thác và chuyển nhượng.
- Rủi ro liên quan đến hiện trạng xây dựng, quy hoạch, lộ giới và pháp lý nhà đất cần được kiểm tra.
Những yếu tố cần kiểm tra khi đầu tư nhà phố:
- Vị trí, mặt tiền, chiều rộng đường và khả năng tiếp cận.
- Mật độ dân cư và nhu cầu kinh doanh thực tế.
- Quy hoạch, mục đích sử dụng đất và tình trạng pháp lý.
- Chất lượng công trình và chi phí cải tạo.
- Giá giao dịch của các bất động sản tương đồng.
- Khả năng cho thuê và thanh khoản trên thị trường thứ cấp.
Góc nhìn đầu tư: Nhà phố phù hợp với nhà đầu tư có nguồn vốn tương đối tốt, ưu tiên sở hữu tài sản đa công năng và có khả năng khai thác. Nên phân biệt rõ nhà phố thương mại tại vị trí kinh doanh với nhà phố trong khu dân cư thông thường, bởi hai nhóm này có mô hình khai thác và tệp khách hàng rất khác nhau.
Giá bán căn hộ chịu tác động từ nhiều yếu tố, không chỉ riêng vị trí hay tiện ích. Lãi suất, tín dụng, nguồn cung, nhu cầu ở thực và khả năng chi trả cũng góp phần hình thành mặt bằng giá. Xem thêm bài Các yếu tố ảnh hưởng đến giá căn hộ: Từ lãi suất đến vị trí.
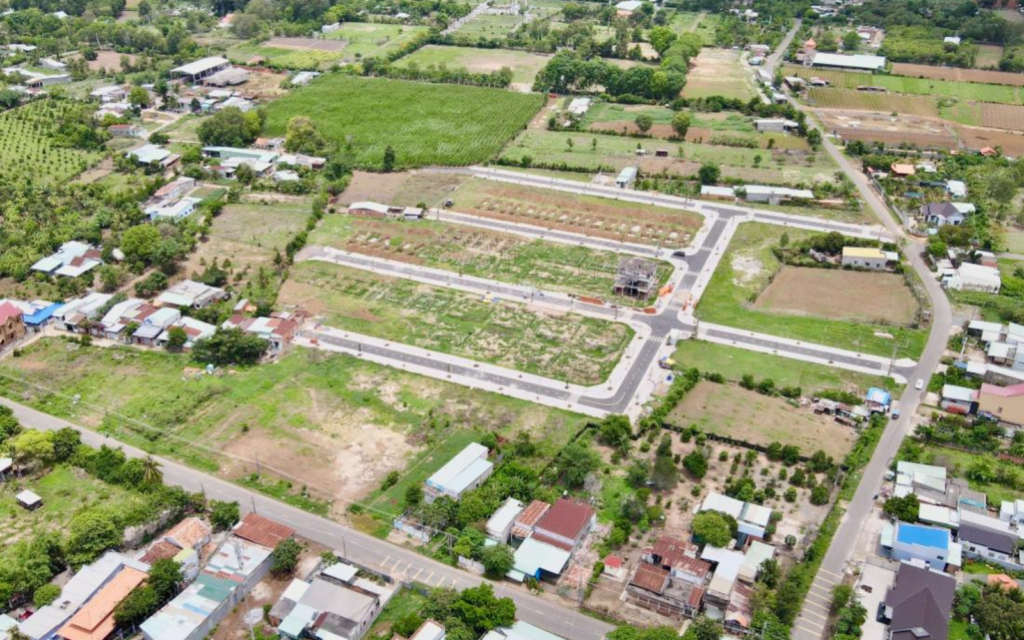
2.3. Đầu tư đất nền: Kỳ vọng tăng giá từ quy hoạch, hạ tầng và đô thị hóa
Đất nền thường được lựa chọn bởi những nhà đầu tư có tầm nhìn dài hạn, kỳ vọng giá trị tài sản tăng lên khi khu vực phát triển, dân cư gia tăng và hạ tầng được hoàn thiện.
Khác với căn hộ hoặc nhà phố, đất nền thường không tạo ra dòng tiền trực tiếp nếu chưa được khai thác. Vì vậy, hiệu quả đầu tư phụ thuộc nhiều vào giá mua ban đầu, chất lượng pháp lý và khả năng phát triển của khu vực.
Ưu điểm khi đầu tư đất nền:
- Không phát sinh khấu hao công trình nếu chưa xây dựng.
- Có thể chủ động kế hoạch xây dựng khi đáp ứng đầy đủ điều kiện pháp lý.
- Có khả năng hưởng lợi từ quá trình phát triển hạ tầng và đô thị hóa.
- Phù hợp với chiến lược tích lũy tài sản dài hạn.
Hạn chế và rủi ro:
- Khả năng tạo dòng tiền thường thấp nếu đất chưa được khai thác.
- Thời gian nắm giữ có thể kéo dài.
- Thanh khoản phụ thuộc vào nhu cầu thực tế và diễn biến thị trường.
- Rủi ro về quy hoạch, mục đích sử dụng đất, lối đi, hạ tầng và điều kiện chuyển nhượng.
- Dễ bị tác động bởi thông tin quy hoạch chưa được xác thực và tâm lý đầu cơ.
Những yếu tố cần kiểm tra khi đầu tư đất nền:
- Loại đất và mục đích sử dụng được ghi nhận trên giấy tờ.
- Quy hoạch sử dụng đất và các hạn chế liên quan.
- Tình trạng tranh chấp, thế chấp và quyền chuyển nhượng.
- Hạ tầng giao thông thực tế.
- Mật độ dân cư và nhu cầu sử dụng đất.
- Giá giao dịch thực tế trong khu vực.
- Khả năng chuyển đổi mục đích sử dụng đất nếu có nhu cầu.
Góc nhìn đầu tư: Đất nền phù hợp với nhà đầu tư có khả năng chờ đợi, có kiến thức về quy hoạch và không phụ thuộc vào dòng tiền từ tài sản. Không nên mua đất chỉ vì thông tin về một tuyến đường, cây cầu hoặc dự án hạ tầng được đồn đoán sẽ triển khai.
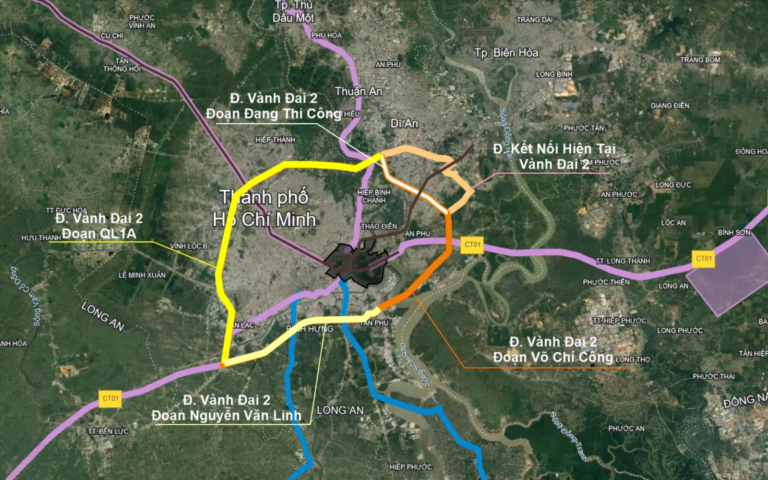
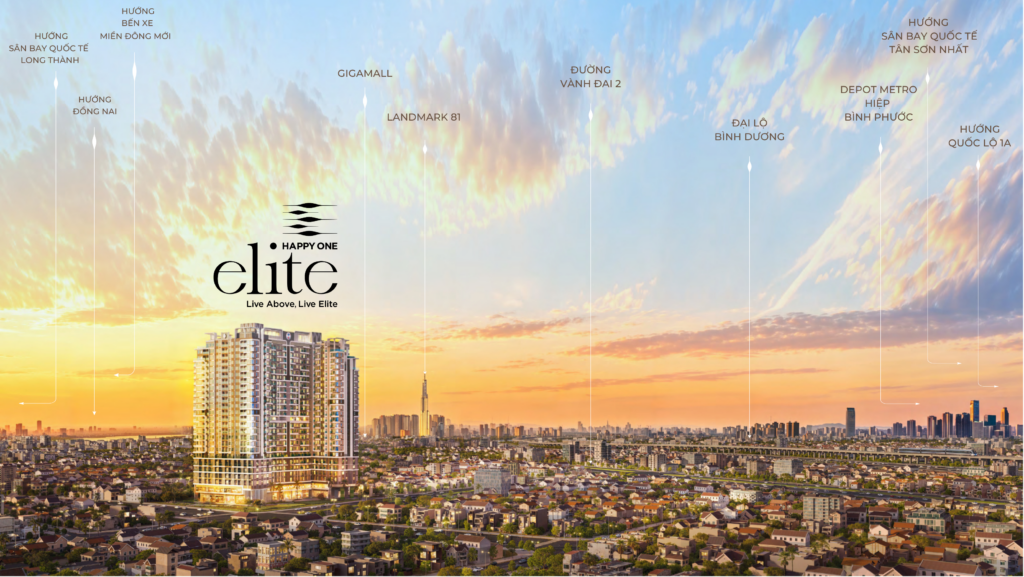
Khi đánh giá tiềm năng đất nền, cần xem xét hạ tầng đã triển khai đến đâu và khả năng tạo ra thay đổi thực tế về kết nối, dân cư, hoạt động kinh tế. Bài viết Vành đai 2 TP.HCM: Quy hoạch, tiến độ và tác động đến bất động sản là một ví dụ về cách phân tích hạ tầng gắn với giá trị khu vực.
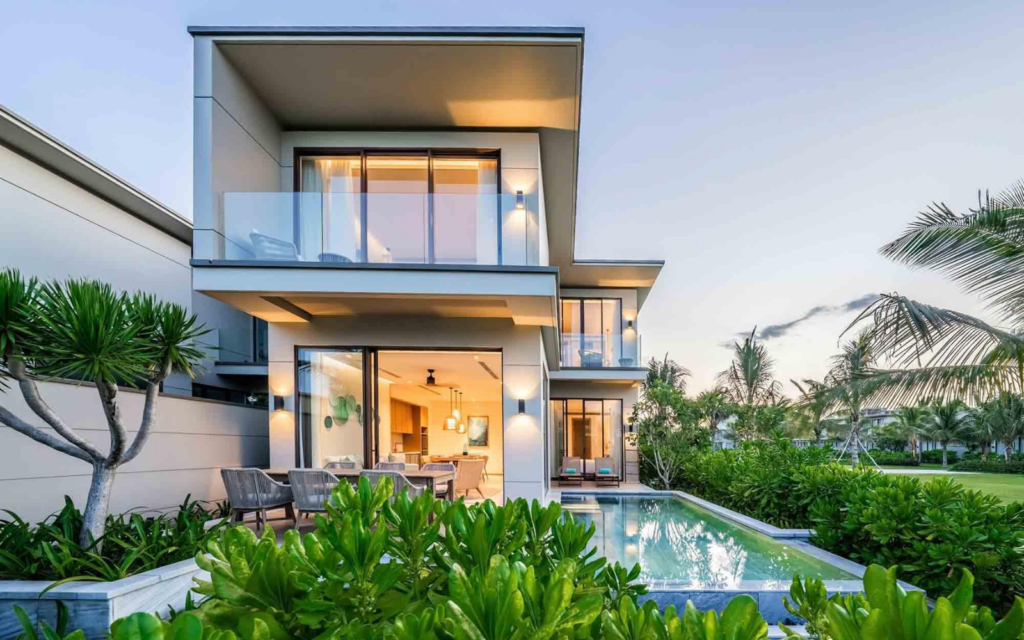
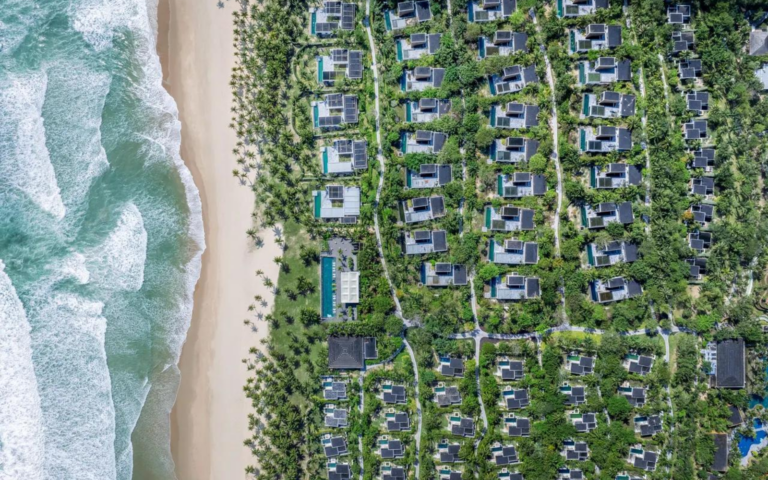
2.4. Đầu tư biệt thự: Tích lũy tài sản giá trị lớn
Biệt thự thường thuộc phân khúc bất động sản có giá trị cao, hướng đến nhóm khách hàng có năng lực tài chính tốt và nhu cầu sử dụng không gian sống riêng tư.
Tùy vị trí và thiết kế, biệt thự có thể được khai thác cho thuê dài hạn, lưu trú hoặc phục vụ nhu cầu nghỉ dưỡng.
Ưu điểm:
- Không gian sống rộng rãi, riêng tư và có nhiều công năng sử dụng.
- Có thể hưởng lợi từ chất lượng quy hoạch và tiện ích của khu đô thị.
- Một số sản phẩm có tính khan hiếm tương đối trong những khu vực được quy hoạch bài bản.
- Có khả năng khai thác cho thuê ở phân khúc khách hàng đặc thù.
Hạn chế:
- Vốn đầu tư lớn và tệp khách hàng mua lại tương đối hẹp.
- Chi phí bảo trì, cảnh quan, nội thất và vận hành cao.
- Hiệu quả cho thuê phụ thuộc vào nhu cầu của nhóm khách hàng có khả năng chi trả.
- Thanh khoản có thể bị ảnh hưởng đáng kể khi thị trường suy giảm.
Góc nhìn đầu tư: Biệt thự phù hợp với chiến lược tích lũy tài sản có giá trị lớn, hướng đến trung và dài hạn. Nhà đầu tư cần đánh giá kỹ chất lượng khu đô thị, cộng đồng cư dân, chi phí sở hữu và khả năng khai thác thay vì chỉ dựa vào mức độ cao cấp của sản phẩm.
Với căn hộ tại TP.HCM, việc đánh giá tiềm năng tăng giá cần đặt mức giá hiện tại cạnh khả năng chi trả, giá giao dịch thứ cấp và sản phẩm thay thế. Tham khảo thêm bài Giá căn hộ TP.HCM có đang quá cao? Đừng chỉ nhìn giá/m².
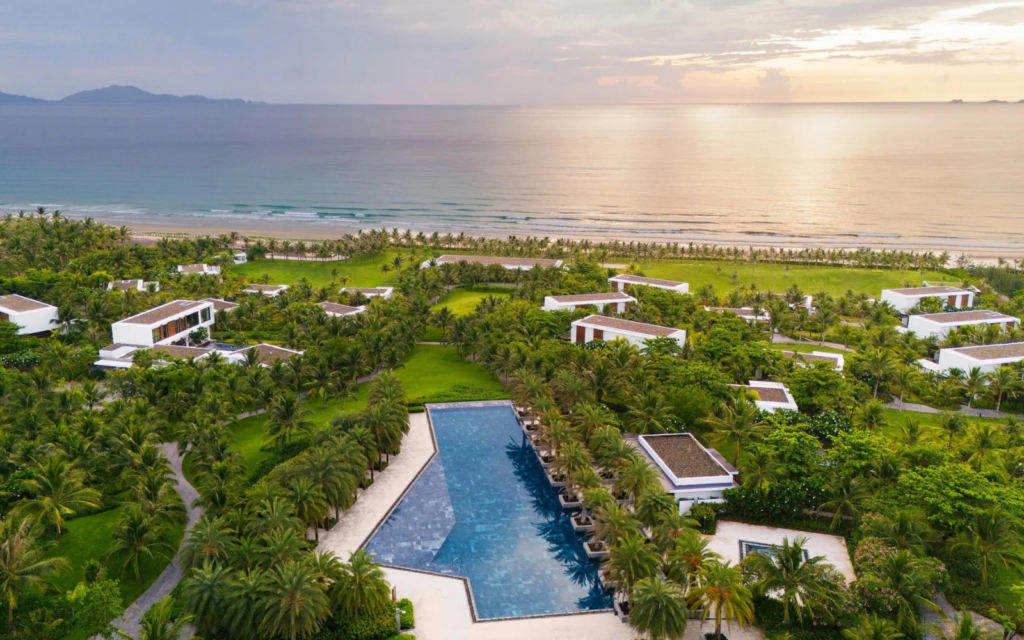
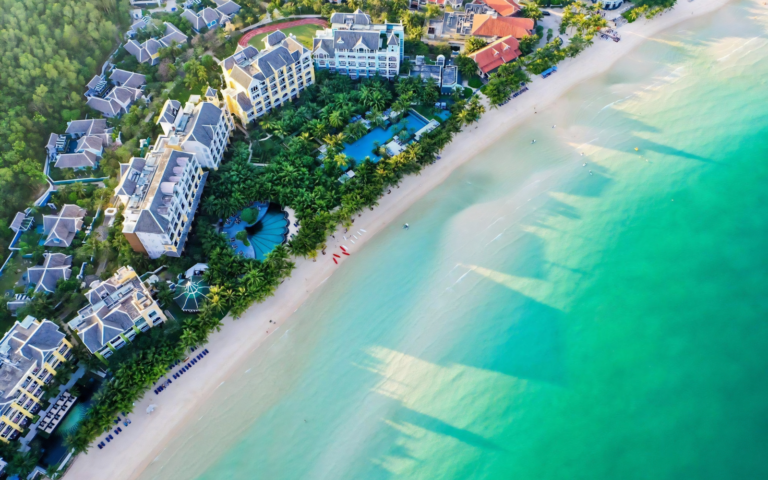
2.5. Đầu tư bất động sản nghỉ dưỡng: Cần đánh giá như một mô hình kinh doanh lưu trú
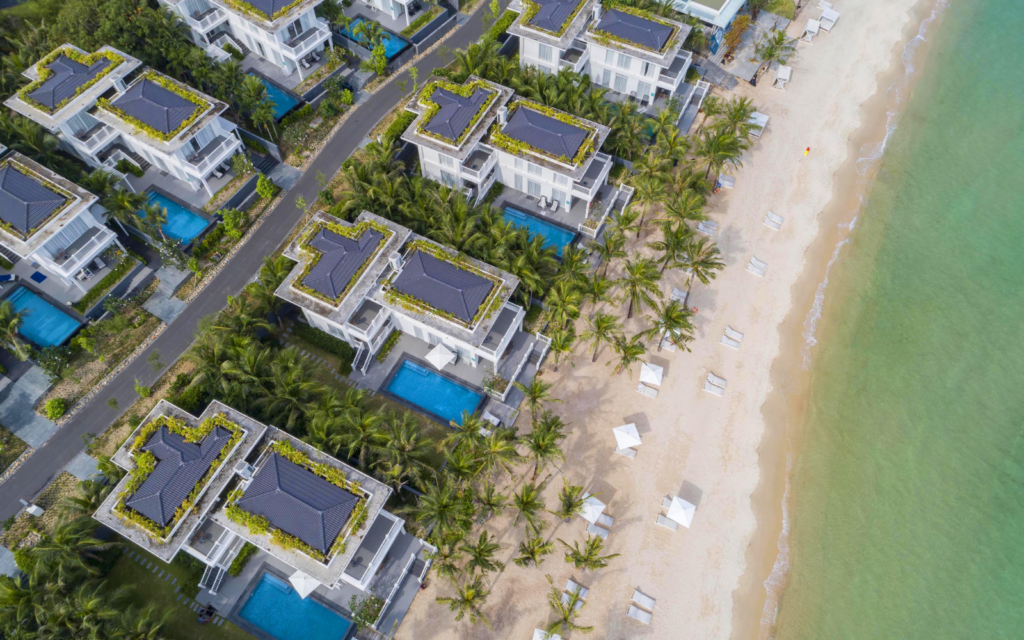
Bất động sản nghỉ dưỡng bao gồm căn hộ nghỉ dưỡng, biệt thự nghỉ dưỡng và các sản phẩm lưu trú gắn với điểm đến du lịch.
Khác với nhà ở thông thường, hiệu quả đầu tư loại hình này chịu ảnh hưởng lớn từ lượng khách du lịch, công suất khai thác, giá phòng, chi phí vận hành và năng lực của đơn vị quản lý.
Ưu điểm:
- Có thể kết hợp nhu cầu nghỉ dưỡng cá nhân và khai thác lưu trú.
- Có cơ hội hưởng lợi từ sự phát triển của điểm đến du lịch.
- Có thể tạo doanh thu từ hoạt động lưu trú nếu sản phẩm đáp ứng nhu cầu thị trường.
- Một số dự án được quy hoạch đồng bộ, có hệ thống tiện ích và dịch vụ hỗ trợ.
Hạn chế:
- Doanh thu có thể biến động theo mùa du lịch.
- Chi phí vận hành, quản lý và bảo trì tương đối lớn.
- Phụ thuộc vào năng lực khai thác của đơn vị vận hành.
- Khả năng chuyển nhượng và pháp lý phụ thuộc từng loại sản phẩm, dự án và mục đích sử dụng đất.
- Không phải mọi dự án đều có thể cam kết hoặc bảo đảm lợi nhuận khai thác.
Những yếu tố cần kiểm tra:
- Sức hút và lượng khách du lịch của điểm đến.
- Công suất phòng và giá thuê thực tế.
- Năng lực đơn vị quản lý, vận hành.
- Chi phí khai thác và phân chia doanh thu.
- Thời hạn sở hữu, mục đích sử dụng đất và quyền khai thác.
- Khả năng hoạt động quanh năm và mức độ cạnh tranh.
Góc nhìn đầu tư: Bất động sản nghỉ dưỡng cần được đánh giá như một tài sản gắn với hoạt động kinh doanh dịch vụ. Nhà đầu tư phải hiểu mô hình vận hành và dòng tiền trước khi quan tâm đến những lời giới thiệu về lợi nhuận.
Bất động sản nghỉ dưỡng cần được đánh giá như một tài sản gắn với hoạt động kinh doanh lưu trú. Nhà đầu tư nên xem xét công suất phòng, giá thuê, chi phí vận hành và năng lực quản lý. Có thể đọc thêm Bất động sản nghỉ dưỡng: Kinh nghiệm đánh giá dòng tiền, pháp lý và tiềm năng đầu tư.
3. So sánh chi tiết 5 loại hình bất động sản theo tiêu chí đầu tư
Để lựa chọn phù hợp, cần đặt các loại hình lên cùng một hệ quy chiếu thay vì đánh giá riêng lẻ.
| Tiêu chí | Căn hộ | Nhà phố | Đất nền | Biệt thự | Nghỉ dưỡng |
| Vốn đầu tư | Trung bình | Cao | Linh hoạt | Rất cao | Trung bình – cao |
| Khai thác cho thuê | Khá thuận lợi nếu đúng vị trí | Tùy khu vực | Hạn chế | Phụ thuộc phân khúc | Phụ thuộc vận hành |
| Tăng giá tài sản | Phụ thuộc cung cầu | Phụ thuộc vị trí và giá đất | Phụ thuộc quy hoạch và hạ tầng | Phụ thuộc độ khan hiếm | Phụ thuộc điểm đến |
| Thanh khoản | Phụ thuộc giá và nhu cầu | Phụ thuộc vị trí | Có thể biến động mạnh | Tệp khách hàng hẹp | Phụ thuộc thị trường |
| Chi phí vận hành | Có | Có | Thấp nếu chưa khai thác | Cao | Có thể cao |
| Khả năng tạo dòng tiền | Có | Có | Thường hạn chế | Có | Có |
Bảng so sánh mang tính định tính. Kết quả thực tế phụ thuộc vào từng sản phẩm, vị trí, giá mua và điều kiện thị trường.
3.1. Loại hình nào có khả năng tạo dòng tiền tốt hơn?
Nếu ưu tiên thu nhập định kỳ, căn hộ và nhà phố thường là hai lựa chọn đáng nghiên cứu đầu tiên.
Căn hộ có thể tiếp cận nhu cầu thuê dài hạn từ người lao động, chuyên gia và hộ gia đình. Nhà phố có thể khai thác theo nhiều hình thức, từ cho thuê nhà ở đến kinh doanh thương mại.
Trong khi đó, biệt thự và bất động sản nghỉ dưỡng có thể tạo doanh thu từ lưu trú nhưng đòi hỏi khả năng quản lý và vận hành tốt. Đất nền thường không tạo dòng tiền trực tiếp nếu chưa được khai thác.
Điều quan trọng là phải phân biệt doanh thu cho thuê với lợi nhuận thực nhận. Một tài sản có giá thuê cao chưa chắc mang lại hiệu quả đầu tư tốt nếu chi phí vận hành, bảo trì và tỷ lệ trống phòng lớn.
3.2. Loại hình nào có tiềm năng tăng giá tốt hơn?
Không có một loại hình bất động sản nào luôn tăng giá tốt hơn các loại hình còn lại.
Tiềm năng tăng giá cần được đánh giá dựa trên:
- Vị trí và khả năng kết nối giao thông.
- Tốc độ đô thị hóa và gia tăng dân cư.
- Sự phát triển của việc làm và hoạt động kinh tế.
- Nguồn cung bất động sản trong khu vực.
- Mặt bằng giá hiện tại so với giá trị sử dụng.
- Khả năng khai thác và nhu cầu mua thực tế.
Đất nền có thể hưởng lợi khi hạ tầng và đô thị hóa phát triển. Nhà phố có thể gia tăng giá trị cùng sự phát triển của khu dân cư và hoạt động thương mại. Căn hộ có thể được hỗ trợ bởi nhu cầu nhà ở, việc làm và chất lượng tiện ích. Biệt thự và bất động sản nghỉ dưỡng phụ thuộc nhiều vào chất lượng quy hoạch, độ khan hiếm và sức hút của phân khúc khách hàng.
Nhà đầu tư cần phân biệt giữa hạ tầng đã hoàn thành, hạ tầng đang triển khai và hạ tầng mới nằm trong định hướng quy hoạch. Ba trạng thái này có mức độ chắc chắn và ảnh hưởng đến giá trị tài sản rất khác nhau.
3.3. Loại hình nào có tính thanh khoản tốt hơn?
Thanh khoản không chỉ là khả năng bán được tài sản mà còn là khả năng tìm được người mua trong thời gian hợp lý và ở mức giá chấp nhận được.
Một căn hộ có giá bán phù hợp, pháp lý rõ ràng và nhu cầu ở thực tốt có thể dễ chuyển nhượng hơn một lô đất thiếu kết nối. Ngược lại, một nhà phố có vị trí đẹp hoặc đất nền có hạ tầng hoàn chỉnh cũng có thể sở hữu thanh khoản tốt hơn nhiều sản phẩm khác.
Vì vậy, cần đánh giá đồng thời ba yếu tố: quy mô tệp khách hàng, mức giá giao dịch và nhu cầu sử dụng thực tế.
4. Nên đầu tư bất động sản theo số vốn bao nhiêu?
Nguồn vốn là yếu tố quyết định phạm vi lựa chọn và mức độ rủi ro mà nhà đầu tư có thể chấp nhận.
Với nguồn vốn dưới 1 tỷ đồng
Ở các đô thị lớn, khả năng sở hữu một bất động sản độc lập với nguồn vốn này tương đối hạn chế.
Nhà đầu tư nên cân nhắc tích lũy thêm vốn, tìm hiểu các thị trường có mặt bằng giá phù hợp hoặc nghiên cứu sản phẩm có tiến độ thanh toán phù hợp với khả năng tài chính.
Không nên sử dụng đòn bẩy quá lớn chỉ để sở hữu tài sản vượt khả năng chi trả.
Với nguồn vốn từ 1-3 tỷ đồng
Đây là khoảng vốn có thể nghiên cứu một số sản phẩm căn hộ tại các thị trường và phân khúc phù hợp.
Ngoài ra, nhà đầu tư có thể tìm hiểu đất nền ở những khu vực có mức giá tương ứng, nhưng cần đặc biệt chú trọng pháp lý, quy hoạch và khả năng chuyển nhượng.
Với nguồn vốn từ 3-5 tỷ đồng
Phạm vi lựa chọn được mở rộng hơn, bao gồm căn hộ ở phân khúc cao hơn, nhà phố tại một số thị trường vệ tinh hoặc bất động sản có khả năng khai thác cho thuê.
Ở khoảng vốn này, nên so sánh kỹ hiệu quả giữa việc đầu tư một tài sản giá trị lớn và phương án phân bổ vốn vào các sản phẩm khác nhau.
Với nguồn vốn trên 5 tỷ đồng
Nhà đầu tư có thể nghiên cứu nhiều loại hình như nhà phố, biệt thự, căn hộ cao cấp hoặc đất nền tại những khu vực phù hợp.
Tuy nhiên, vốn lớn không đồng nghĩa với việc nên sử dụng hết vốn cho một tài sản. Cần duy trì nguồn tiền dự phòng, đánh giá khả năng thanh khoản và kiểm soát tỷ trọng vay.
Các mức vốn trên chỉ là khung tham khảo, không đại diện cho giá bán hay điều kiện sở hữu tối thiểu của từng loại hình.
5. Nên chọn bất động sản theo mục tiêu đầu tư như thế nào?
Thay vì bắt đầu bằng câu hỏi nên mua loại hình nào, nhà đầu tư nên xác định mục tiêu trước.
| Mục tiêu | Loại hình nên nghiên cứu | Yếu tố ưu tiên |
| Tạo dòng tiền cho thuê | Căn hộ, nhà phố | Nhu cầu thuê, lợi suất ròng |
| Tăng giá dài hạn | Đất nền, nhà phố | Quy hoạch, hạ tầng, giá đầu vào |
| Tích lũy tài sản | Nhà phố, căn hộ, biệt thự | Pháp lý, giá trị sử dụng |
| Kết hợp ở và đầu tư | Căn hộ, nhà phố | Vị trí, tiện ích, công năng |
| Khai thác du lịch | Bất động sản nghỉ dưỡng | Vận hành, công suất phòng |
| Phân bổ danh mục | Nhiều loại hình | Tỷ trọng vốn, thanh khoản, rủi ro |
Nếu ưu tiên dòng tiền: Nên nghiên cứu những tài sản có nhu cầu thuê thực tế và có thể kiểm chứng giá thuê.
Nếu ưu tiên tăng giá: Cần tập trung vào vị trí, quy hoạch, hạ tầng và mức giá đầu vào. Không nên mua chỉ dựa trên kỳ vọng tăng giá trong tương lai.
Nếu ưu tiên tích lũy tài sản: Pháp lý, giá trị sử dụng, khả năng nắm giữ và thanh khoản nên được đặt lên hàng đầu.
Nếu muốn cân bằng nhiều mục tiêu: Có thể lựa chọn sản phẩm vừa đáp ứng nhu cầu sử dụng vừa có khả năng khai thác hoặc chuyển nhượng. Tuy nhiên, cần tránh kỳ vọng một tài sản sẽ đồng thời tối ưu mọi tiêu chí.
6. Cách tính hiệu quả đầu tư trước khi xuống tiền
Một trong những sai lầm phổ biến là đánh giá hiệu quả đầu tư dựa trên mức giá mua và giá bán kỳ vọng, trong khi bỏ qua chi phí sở hữu và khai thác.
6.1. Cách tính tỷ suất lợi nhuận cho thuê
Công thức:
Tỷ suất lợi nhuận cho thuê ròng = Thu nhập ròng hằng năm / Tổng vốn đầu tư × 100%.
Ví dụ:
Một căn hộ có tổng vốn đầu tư 3 tỷ đồng, doanh thu cho thuê 12 triệu đồng/tháng.
- Doanh thu cho thuê một năm: 144 triệu đồng.
- Chi phí vận hành, bảo trì và thời gian trống phòng giả định: 24 triệu đồng/năm.
- Thu nhập ròng: 120 triệu đồng/năm.
Tỷ suất lợi nhuận cho thuê ròng:
120 triệu / 3 tỷ × 100% = 4%/năm.
Đây là ví dụ minh họa, chưa bao gồm thuế và chi phí tài chính nếu sử dụng vốn vay.
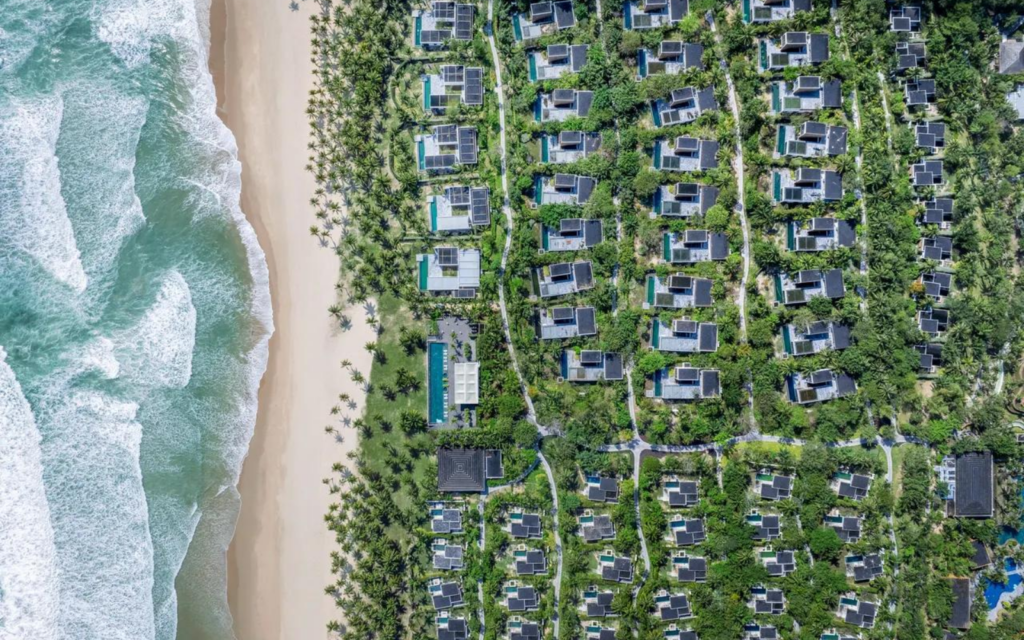
6.2. Cách tính lợi nhuận khi chuyển nhượng
Công thức:
Lợi nhuận chuyển nhượng = Giá bán thực tế – Giá mua – Tổng chi phí đầu tư và giao dịch.
Các khoản cần tính:
- Thuế và phí giao dịch.
- Chi phí môi giới.
- Chi phí sửa chữa, cải tạo.
- Chi phí nội thất.
- Chi phí lãi vay.
- Các chi phí phát sinh khác.
6.3. Phân biệt lợi nhuận từ khai thác và lợi nhuận từ tăng giá
Lợi nhuận từ khai thác là khoản thu nhập thực tế phát sinh trong quá trình sở hữu tài sản, chẳng hạn tiền cho thuê căn hộ hoặc nhà phố.
Lợi nhuận từ tăng giá là khoản chênh lệch giữa giá bán và tổng giá vốn khi chuyển nhượng.
Một bất động sản được định giá cao hơn sau một thời gian nắm giữ chưa đồng nghĩa với việc nhà đầu tư đã có lợi nhuận thực nhận. Khả năng chuyển nhượng ở mức giá đó vẫn cần được kiểm chứng.
7. Những sai lầm cần tránh khi lựa chọn bất động sản đầu tư
Dù lựa chọn loại hình nào, nhà đầu tư cũng cần tránh những sai lầm sau:
- Chọn tài sản chỉ vì kỳ vọng tăng giá: Thông tin về quy hoạch, hạ tầng hoặc dự án mới cần được xác minh từ nguồn chính thức.
- Dồn toàn bộ vốn vào một sản phẩm: Việc tập trung vốn quá lớn có thể khiến nhà đầu tư gặp khó khăn khi cần tiền hoặc thị trường biến động.
- Sử dụng đòn bẩy vượt khả năng trả nợ: Cần tính toán cả kịch bản lãi suất tăng, thu nhập giảm hoặc tài sản không thể khai thác trong một thời gian.
- Nhầm doanh thu với lợi nhuận: Tiền thuê chưa trừ chi phí không phải lợi nhuận ròng.
- Bỏ qua pháp lý: Một sản phẩm có giá hấp dẫn nhưng quyền sở hữu, quy hoạch hoặc điều kiện giao dịch không rõ ràng có thể kéo theo rủi ro lớn.
- Mua theo giá kỳ vọng: Cần so sánh với giao dịch thực tế và giá trị sử dụng thay vì chỉ dựa trên giá chào bán.
- Không có phương án thoát hàng: Trước khi đầu tư cần xác định thời gian nắm giữ, nhóm khách hàng có thể mua lại và mức giá có thể chấp nhận khi cần chuyển nhượng.
8. Kết luận: Nên đầu tư nhà phố, căn hộ hay đất nền?
Không có một loại hình bất động sản nào phù hợp với tất cả nhà đầu tư. Lựa chọn đúng phải bắt đầu từ mục tiêu tài chính và khả năng kiểm soát rủi ro.
- Căn hộ: Đáng nghiên cứu nếu ưu tiên nhu cầu ở thực, khả năng cho thuê và mức vốn tiếp cận linh hoạt.
- Nhà phố: Phù hợp với người muốn sở hữu tài sản đa công năng, kết hợp tích lũy và khai thác kinh doanh.
- Đất nền: Có thể phù hợp với chiến lược nắm giữ dài hạn, đặc biệt khi pháp lý rõ ràng và khu vực có động lực phát triển thực tế.
- Biệt thự: Hướng đến nhà đầu tư có nguồn vốn lớn và chiến lược tích lũy tài sản giá trị cao.
- Bất động sản nghỉ dưỡng: Cần phù hợp với nhà đầu tư hiểu về du lịch, vận hành lưu trú và khả năng khai thác thương mại.
Theo góc nhìn của An Kiến Hưng, một quyết định đầu tư bất động sản hiệu quả cần được đánh giá trên ba nền tảng: Hiểu thị trường – Hiểu sản phẩm – Hiểu khách hàng.
Thị trường giúp xác định khu vực và thời điểm phù hợp. Sản phẩm quyết định giá trị sử dụng, pháp lý và khả năng khai thác. Còn năng lực tài chính và mục tiêu của nhà đầu tư là cơ sở để lựa chọn phương án phù hợp.
Thay vì chạy theo loại hình đang được quan tâm nhất, hãy bắt đầu bằng việc xác định giá trị thực của tài sản, khả năng tạo dòng tiền và phương án nắm giữ. Đó mới là nền tảng cho một chiến lược đầu tư bất động sản có tính toán và bền vững.