Mua căn hộ bằng vốn vay không nên bắt đầu từ câu hỏi “Ngân hàng cho vay tối đa bao nhiêu?” mà nên bắt đầu từ “Mỗi tháng có thể trả bao nhiêu mà vẫn đảm bảo cuộc sống và tài chính dự phòng?”
Mức vay phù hợp phụ thuộc vào giá căn hộ, vốn tự có, thu nhập, chi phí sinh hoạt và khả năng trả nợ trong dài hạn.
Mức vay hợp lý là mức có thể trả đều trong dài hạn mà không làm mất cân đối tài chính gia đình. Đây cũng là một trong những yếu tố cần xác định khi mua chung cư từ A-Z.
Tóm ý chính: Vay mua nhà bao nhiêu là hợp lý?
Không có một tỷ lệ vay phù hợp cho tất cả mọi người.
Một khoản vay được xem là phù hợp khi:
- Khoản trả nợ hàng tháng nằm trong khả năng chi trả thực tế.
- Sau khi mua nhà vẫn còn quỹ dự phòng.
- Có thể chịu được lãi suất cao hơn sau thời gian ưu đãi.
- Không phải phụ thuộc vào giả định thu nhập sẽ tăng trong tương lai.
Hạn mức ngân hàng có thể cho vay không đồng nghĩa với mức người mua nên vay.
Vay mua nhà bao nhiêu là hợp lý?
Mức vay hợp lý là mức có thể trả đều trong dài hạn mà không làm mất cân đối tài chính gia đình.
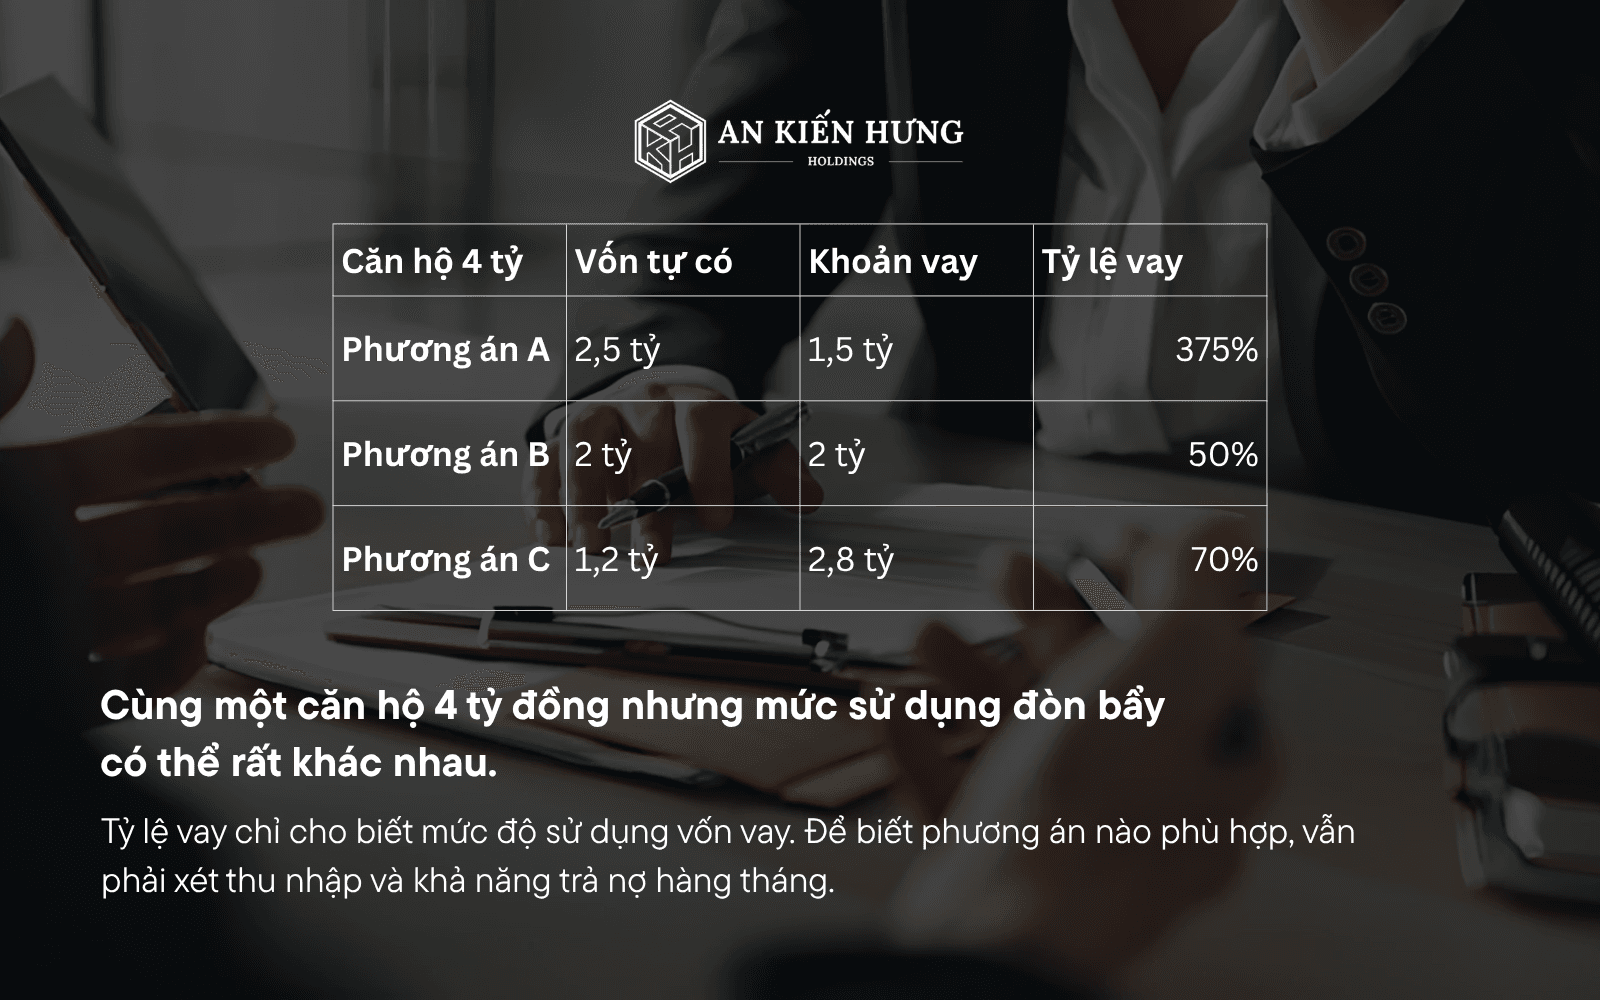
Ví dụ, cùng một căn hộ 4 tỷ đồng:
| Phương án | Vốn tự có | Khoản vay | Tỷ lệ vay |
| A | 2,5 tỷ | 1,5 tỷ | 37,5% |
| B | 2 tỷ | 2 tỷ | 50% |
| C | 1,2 tỷ | 2,8 tỷ | 70% |
Không thể chỉ nhìn vào tỷ lệ vay để kết luận phương án nào phù hợp. Cần xét thêm:
| Yếu tố | Cần xác định |
| Vốn tự có | Bao nhiêu tiền thực sự có thể dùng để mua nhà? |
| Khả năng trả nợ | Mỗi tháng có thể dành bao nhiêu tiền cho khoản vay? |
| Khả năng chịu biến động | Nếu lãi suất tăng hoặc thu nhập giảm, có tiếp tục trả được không? |
Đây mới là cơ sở để xác định nên vay bao nhiêu tiền mua nhà.
Vay bao nhiêu phần trăm giá trị căn hộ là hợp lý?
Tỷ lệ vay (LTV) được tính:
Tỷ lệ vay = Khoản vay / Giá trị căn hộ × 100%
Với căn hộ 4 tỷ đồng:
| Khoản vay | Tỷ lệ vay |
| 1 tỷ | 25% |
| 2 tỷ | 50% |
| 2,8 tỷ | 70% |
Tỷ lệ vay càng cao, vốn cần bỏ ra ban đầu càng thấp nhưng khoản nợ và chi phí lãi vay cũng lớn hơn nếu các điều kiện khác tương đương.
Có thể hiểu đơn giản:
- Vay thấp: cần nhiều vốn tự có, áp lực trả nợ thấp hơn.
- Vay trung bình: cân bằng hơn giữa vốn ban đầu và đòn bẩy.
- Vay cao: giảm vốn ban đầu nhưng tạo áp lực lớn hơn lên dòng tiền.
Không nên dùng một tỷ lệ cố định như 50%, 60% hay 70% để áp dụng cho mọi người. Vay 50% một căn hộ 3 tỷ đồng và vay 50% một căn hộ 7 tỷ đồng là hai bài toán hoàn toàn khác nhau.
Tỷ lệ vay cho biết mức độ sử dụng đòn bẩy, nhưng chưa cho biết khả năng trả nợ.
Khi xác định giá trị căn hộ để tính tỷ lệ vay, cũng cần nhìn vào các yếu tố ảnh hưởng đến giá căn hộ, thay vì chỉ lấy giá bán làm cơ sở duy nhất để đánh giá.
Quan trọng hơn tỷ lệ vay: Mỗi tháng phải trả ngân hàng bao nhiêu?
Đây là con số người mua nên quan tâm nhất.
Cùng vay 2 tỷ đồng nhưng người có thu nhập 40 triệu đồng/tháng sẽ chịu áp lực khác hoàn toàn người có thu nhập 80 triệu đồng/tháng.
Với người mua căn hộ để đầu tư, cách nhìn này càng quan trọng vì cần theo dõi dòng tiền của căn hộ, không chỉ giá trị tài sản.
Vì vậy, thay vì hỏi “Vay 2 tỷ có nhiều không?”, hãy hỏi:
“Với khoản vay 2 tỷ, mỗi tháng phải trả bao nhiêu và khoản này chiếm bao nhiêu phần thu nhập?”
Khi tính khoản vay, cần xem xét:
| Yếu tố | Ảnh hưởng |
| Khoản vay | Vay càng lớn, nghĩa vụ trả nợ càng cao |
| Lãi suất | Lãi suất càng cao, chi phí vay càng lớn |
| Thời hạn | Kỳ hạn dài thường giảm tiền trả hàng tháng nhưng có thể tăng tổng lãi |
| Phương thức trả nợ | Ảnh hưởng trực tiếp đến tiền gốc và lãi từng kỳ |
Ví dụ một gia đình có thu nhập 60 triệu đồng/tháng:
| Khoản mục | Số tiền |
| Thu nhập | 60 triệu |
| Chi phí sinh hoạt và cố định | 25 triệu |
| Tiết kiệm, dự phòng | 10 triệu |
| Phần còn lại cho khoản vay | 25 triệu |
Khi đó, 25 triệu đồng/tháng mới là cơ sở để tính khoản vay phù hợp.
Không nên chỉ lấy một tỷ lệ cố định trên thu nhập, bởi mỗi gia đình có chi phí sinh hoạt, người phụ thuộc và các khoản nợ khác nhau.
Thu nhập bao nhiêu thì vay mua nhà được?
Không thể xác định khoản vay chỉ từ mức lương.
Cần tính:
Thu nhập – chi phí sinh hoạt – các khoản nợ khác – tiết kiệm và dự phòng – số tiền còn lại cho khoản vay.
Ví dụ, một gia đình có thu nhập 50 triệu đồng/tháng, không có khoản vay khác:
| Khoản mục | Số tiền/tháng |
| Thu nhập | 50 triệu |
| Chi phí sinh hoạt | 20 triệu |
| Tiết kiệm và dự phòng | 10 triệu |
| Có thể dành cho khoản vay | 20 triệu |
Khi đó, khoản vay nên được tính ngược từ 20 triệu đồng/tháng, kết hợp với lãi suất và thời hạn vay.
Vì vậy, những câu hỏi như “Lương 30 triệu vay được bao nhiêu?” hay “Lương 50 triệu mua được căn hộ bao nhiêu?” không có một đáp án cố định.
Có 1 tỷ, 1,5 tỷ hoặc 2 tỷ tiền mặt nên mua căn hộ bao nhiêu?
Vốn tự có phải được tính cùng với thu nhập, không thể xem xét riêng lẻ.
Ví dụ có 1,5 tỷ đồng:
| Giá căn hộ | Vốn tự có | Khoản vay | Tỷ lệ vay |
| 2,5 tỷ | 1,5 tỷ | 1 tỷ | 40% |
| 3 tỷ | 1,5 tỷ | 1,5 tỷ | 50% |
| 3,5 tỷ | 1,5 tỷ | 2 tỷ | 57,1% |
| 4 tỷ | 1,5 tỷ | 2,5 tỷ | 62,5% |
Nhưng không nên mặc định 1,5 tỷ đang có = 1,5 tỷ vốn đối ứng.
Nếu đó là toàn bộ tiền tiết kiệm, người mua vẫn cần giữ lại một phần cho:
- Quỹ dự phòng.
- Nội thất và chi phí sau khi nhận nhà.
- Chi phí phát sinh.
- Trường hợp thu nhập bị gián đoạn.
Tiền đang có và tiền thực sự nên đưa vào căn hộ là hai con số khác nhau.
Đừng tính khoản vay chỉ bằng lãi suất ưu đãi
Lãi suất ban đầu chỉ là một phần của bài toán.
Trước khi vay, cần biết:
- Lãi suất ưu đãi áp dụng trong bao lâu?
- Sau ưu đãi tính theo công thức nào?
- Lãi suất được điều chỉnh định kỳ ra sao?
- Có biên độ cộng thêm không?
- Có phí trả nợ trước hạn không?
Quan trọng nhất: hãy thử lại khoản vay ở mức lãi suất cao hơn mức ưu đãi.
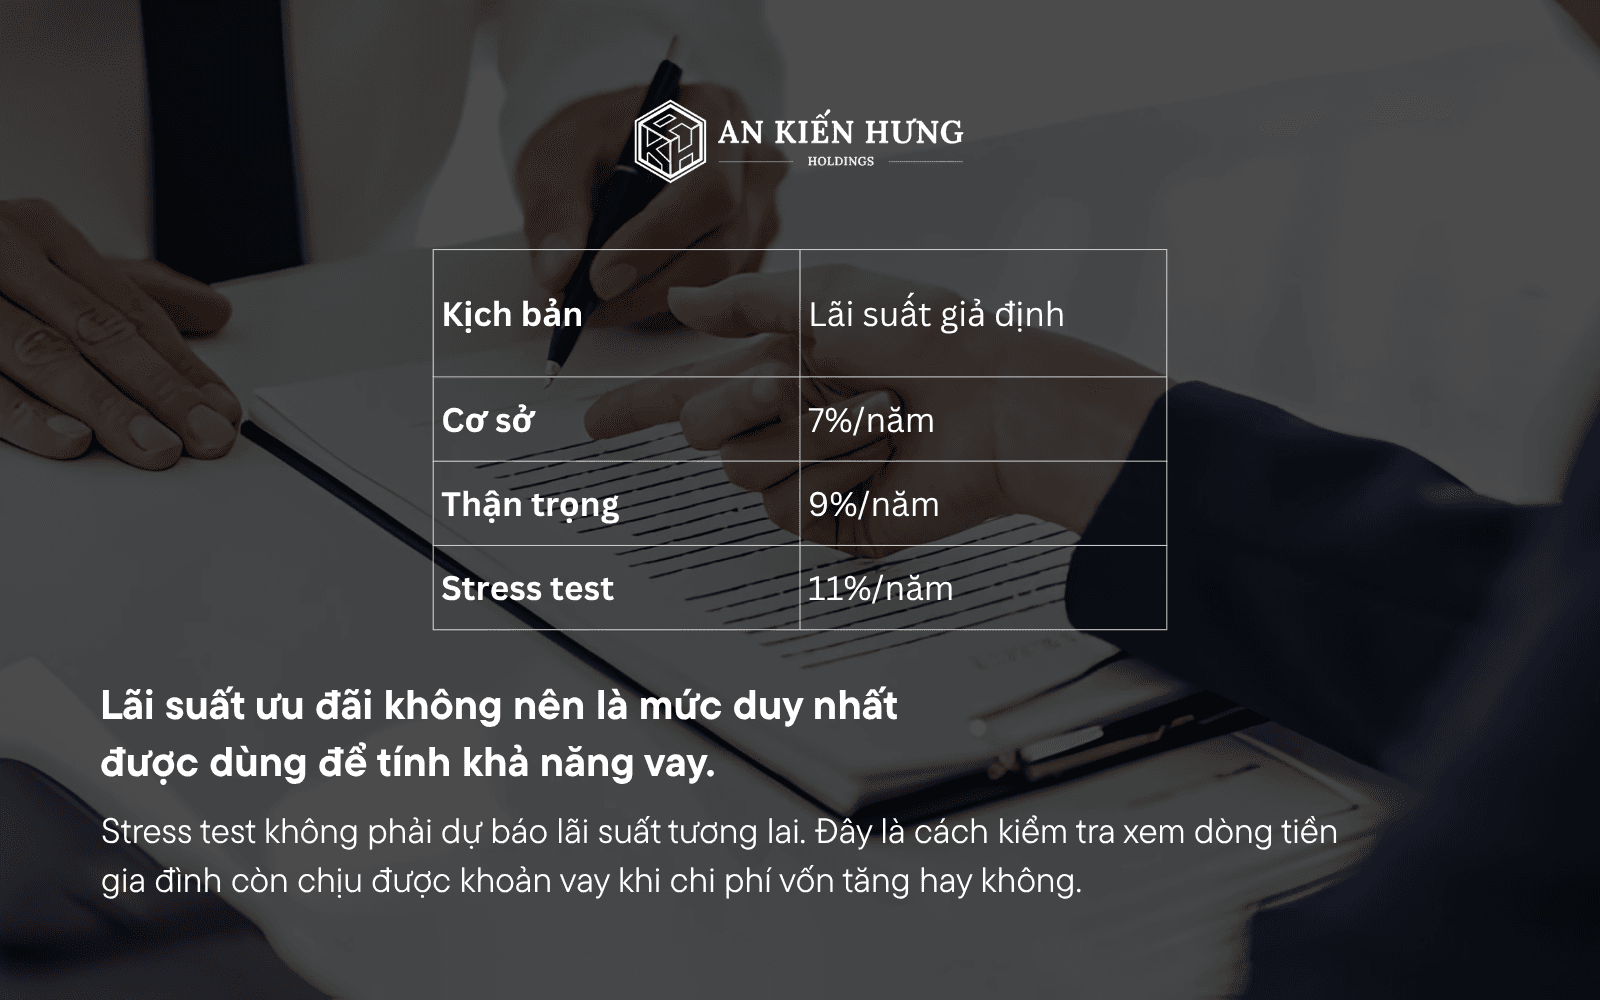
Ví dụ với khoản vay 2 tỷ đồng:
| Kịch bản | Lãi suất giả định | Mục đích |
| Cơ sở | 7%/năm | Tham khảo |
| Thận trọng | 9%/năm | Kiểm tra khả năng chịu tăng lãi |
| Stress test | 11%/năm | Kiểm tra sức chịu đựng của dòng tiền |
Đây không phải dự báo lãi suất tương lai mà chỉ là cách kiểm tra:
Nếu tiền trả ngân hàng tăng thêm vài triệu mỗi tháng, gia đình có còn xoay được không?
Nếu câu trả lời là không, khoản vay có thể đang quá cao.
Nên vay mua nhà trong 10, 15 hay 20 năm?
Kỳ hạn dài giúp giảm áp lực trả hàng tháng nhưng thường làm tăng tổng chi phí lãi vay.
| Kỳ hạn | Áp lực hàng tháng | Tổng lãi |
| 10 năm | Cao hơn | Thấp hơn |
| 15 năm | ||
| 20 năm | ||
| 25 năm | Thấp hơn | Cao hơn |
Khoản thực tế phụ thuộc vào lãi suất, phương thức trả nợ và điều kiện từng khoản vay.
Nếu dòng tiền dư dả, kỳ hạn ngắn có thể giúp giảm chi phí lãi. Nếu cần giữ dòng tiền hàng tháng, kỳ hạn dài hơn có thể phù hợp hơn.
Điểm quan trọng là đừng chỉ nhìn vào số tiền phải trả mỗi tháng; hãy nhìn cả tổng chi phí của khoản vay.
Sau khi mua nhà nên còn bao nhiêu tiền dự phòng?
Không nên dùng toàn bộ tiền tiết kiệm để giảm khoản vay.
Ví dụ có 2 tỷ đồng và mua căn hộ 4 tỷ:
| Phương án A | Phương án B | |
| Vốn đưa vào căn hộ | 2 tỷ | 1,6 tỷ |
| Khoản vay | 2 tỷ | 2,4 tỷ |
| Tiền còn lại | 0 | 400 triệu |
| Áp lực trả nợ | Thấp hơn | Cao hơn |
| Thanh khoản sau mua nhà | Thấp | Cao hơn |
Phương án nào phù hợp còn phụ thuộc vào thu nhập và khả năng trả nợ.
Điểm cần nhớ là:
Đừng đánh đổi toàn bộ tiền dự phòng chỉ để giảm khoản vay.
Sau khi mua nhà vẫn có thể phát sinh nội thất, sửa chữa, chi phí gia đình hoặc giai đoạn thu nhập giảm.
5 dấu hiệu bạn đang vay quá nhiều
Một khoản vay được ngân hàng phê duyệt chưa có nghĩa là khoản vay đó phù hợp với tài chính gia đình.
Nên xem lại phương án nếu:
- Tiền trả ngân hàng chiếm phần quá lớn thu nhập.
- Gần như toàn bộ tiền tiết kiệm được dùng để trả trước.
- Chỉ đủ khả năng trả nợ khi lãi suất đang ở mức ưu đãi.
- Phải kỳ vọng thu nhập tương lai tăng mới trả nổi khoản vay.
- Sau khi mua nhà không còn khả năng tiết kiệm hoặc tạo quỹ dự phòng.
Một phương án mua nhà tốt không chỉ trả lời được “có mua được không?”, mà còn phải trả lời được “sau khi mua, tài chính gia đình có tiếp tục vận hành ổn định không?”
Ví dụ: Căn hộ 4 tỷ nên vay 1,5 tỷ hay 2,5 tỷ?
Giả sử có 2,5 tỷ đồng tiền mặt và muốn mua căn hộ 4 tỷ đồng.
| Vay 1,5 tỷ | Vay 2,5 tỷ | |
| Vốn đưa vào căn hộ | 2,5 tỷ | 1,5 tỷ |
| Tỷ lệ vay | 37,5% | 62,5% |
| Áp lực trả nợ | Thấp hơn | Cao hơn |
| Chi phí lãi | Thấp hơn | Cao hơn |
| Tiền mặt còn lại | Ít hơn | Nhiều hơn |
Nếu dùng toàn bộ 2,5 tỷ để mua nhà, khoản vay thấp hơn nhưng gần như không còn tiền dự phòng.
Nếu chỉ dùng 1,5 tỷ, khoản vay tăng lên 2,5 tỷ nhưng giữ lại được 1 tỷ đồng thanh khoản.
Không thể chọn phương án chỉ dựa trên tỷ lệ vay.
Nếu mua để đầu tư, bài toán còn cần đặt trong tổng thể đánh giá một căn hộ dưới góc độ đầu tư, bao gồm dòng tiền, giá vốn, khả năng tăng giá và mức độ sử dụng đòn bẩy.
Cần biết thêm:
- Thu nhập hàng tháng.
- Chi phí sinh hoạt.
- Các khoản nợ hiện có.
- Quỹ dự phòng.
- Khả năng trả nợ khi lãi suất tăng.
Đây cũng chỉ là một phần trong quá trình đánh giá một dự án chung cư; khả năng tài chính và chất lượng tài sản nên được xem xét song song.
Mục tiêu không phải là vay ít nhất hay vay nhiều nhất, mà là tìm được mức cân bằng giữa khoản trả hàng tháng, chi phí lãi và thanh khoản sau khi mua nhà.
5 bước tự tính mức vay mua nhà phù hợp
Bước 1: Xác định giá căn hộ
Ví dụ: 4 tỷ đồng.
Giá mua cũng cần được đặt trong bối cảnh pháp lý và các điều kiện của căn hộ; đây là nội dung nên kiểm tra song song khi mua căn hộ.
Bước 2: Xác định vốn thực sự có thể đưa vào căn hộ
Không lấy toàn bộ tiền tiết kiệm. Trừ trước khoản cần giữ lại cho dự phòng và các chi phí sau khi mua.
Bước 3: Xác định ngân sách trả nợ mỗi tháng
Tính từ:
Thu nhập – chi phí sinh hoạt – các khoản nợ – tiết kiệm và dự phòng.
Bước 4: Tính khoản vay
Đưa ngân sách trả nợ vào bài toán cùng với lãi suất, thời hạn và phương thức trả nợ.
Bước 5: Stress test
Thử lại với:
- Lãi suất cao hơn.
- Thu nhập giảm trong một thời gian.
- Chi phí phát sinh lớn.
Nếu phương án vẫn vận hành được, mức vay đó có cơ sở thực tế hơn.
Kết luận: Vay mua nhà bao nhiêu là hợp lý?
Mức vay hợp lý không phải là mức ngân hàng cho vay tối đa, mà là mức người mua có thể trả ổn định trong dài hạn.
Trước khi quyết định, cần kiểm tra 3 yếu tố:
- Khoản trả nợ hàng tháng có phù hợp với thu nhập thực tế không?
- Sau khi mua nhà còn đủ quỹ dự phòng không?
- Nếu lãi suất tăng hoặc thu nhập giảm, khoản vay có còn trong khả năng chi trả không?
Thay vì bắt đầu từ một căn hộ có giá bao nhiêu rồi tìm cách vay cho đủ, nên tính ngược từ khả năng tài chính của bản thân.
Một khoản vay phù hợp là khoản vay cho phép bạn sở hữu căn nhà mà vẫn còn đủ dư địa để sinh hoạt, tiết kiệm và ứng phó với những biến động ngoài dự kiến.
Các câu hỏi thường gặp về vay mua nhà
Vay mua nhà bao nhiêu phần trăm là hợp lý?
Không có một tỷ lệ cố định cho tất cả người mua. Cần xét đồng thời tỷ lệ vay, thu nhập, chi phí sinh hoạt, vốn tự có và quỹ dự phòng.
Thu nhập 30 triệu có thể vay mua căn hộ bao nhiêu?
Không thể xác định chỉ từ thu nhập. Cần biết chi phí sinh hoạt, các khoản nợ, số tiền có thể dành cho khoản vay, lãi suất và thời hạn vay.
Thu nhập 50 triệu nên vay mua nhà bao nhiêu?
Nên tính từ số tiền thực tế có thể dành cho khoản vay mỗi tháng, thay vì áp dụng một tỷ lệ cố định trên thu nhập.
Có 1 tỷ nên mua căn hộ bao nhiêu?
Cần xét cả thu nhập và số tiền muốn giữ lại làm quỹ dự phòng. 1 tỷ đồng tiền mặt không đồng nghĩa với 1 tỷ đồng nên dùng làm vốn đối ứng.
Nên vay mua nhà trong bao lâu?
Kỳ hạn ngắn thường có khoản trả hàng tháng cao hơn nhưng tổng lãi thấp hơn; kỳ hạn dài giảm áp lực hàng tháng nhưng có thể làm tăng tổng chi phí lãi.
Có nên vay tối đa hạn mức ngân hàng cho phép?
Không nên mặc định như vậy. Hạn mức được duyệt chỉ cho biết khả năng cấp tín dụng, không phản ánh đầy đủ mức vay phù hợp với dòng tiền của người mua.