Đầu tư chung cư không chỉ là bài toán mua bao nhiêu và bán được bao nhiêu. Nếu khai thác cho thuê, nhà đầu tư còn phải tính xem mỗi tháng căn hộ tạo ra bao nhiêu tiền, phải bỏ thêm bao nhiêu vốn và khoản đầu tư có chịu được những kịch bản bất lợi hay không.
Một căn hộ cho thuê 12 triệu đồng/tháng nghe có vẻ hấp dẫn. Nhưng sau khi trừ thời gian trống, phí quản lý, sửa chữa, nội thất và chi phí vay, 12 triệu đồng tiền thuê không đồng nghĩa với 12 triệu đồng lợi nhuận.
Bài viết này hướng dẫn cách tính dòng tiền đầu tư chung cư từ một trường hợp cụ thể, đồng thời chỉ ra những tình huống thường bị bỏ sót khi đánh giá hiệu quả đầu tư.
Các ý chính về tính dòng tiền khi đầu tư chung cư
- Dòng tiền ròng = tổng tiền thu vào – tổng tiền chi ra trong kỳ.
- Khi đầu tư chung cư cho thuê, không nên chỉ nhìn vào giá thuê hoặc lợi suất cho thuê.
- Nếu có vay ngân hàng, cần tính riêng lãi vay và phần gốc phải trả, đồng thời xem xét khả năng lãi suất thay đổi.
- Phải đưa vào mô hình những khoản thường bị bỏ quên như thời gian trống, nội thất, sửa chữa, phí quản lý và các chi phí phát sinh.
- Dòng tiền âm không nhất thiết đồng nghĩa với khoản đầu tư xấu nếu nhà đầu tư chủ động dùng đòn bẩy để hướng tới tăng giá tài sản. Nhưng phải biết chính xác mình đang bù bao nhiêu tiền mỗi tháng.
- Ngược lại, dòng tiền dương cũng chưa chắc là đầu tư tốt nếu giá mua quá cao hoặc thanh khoản thấp.
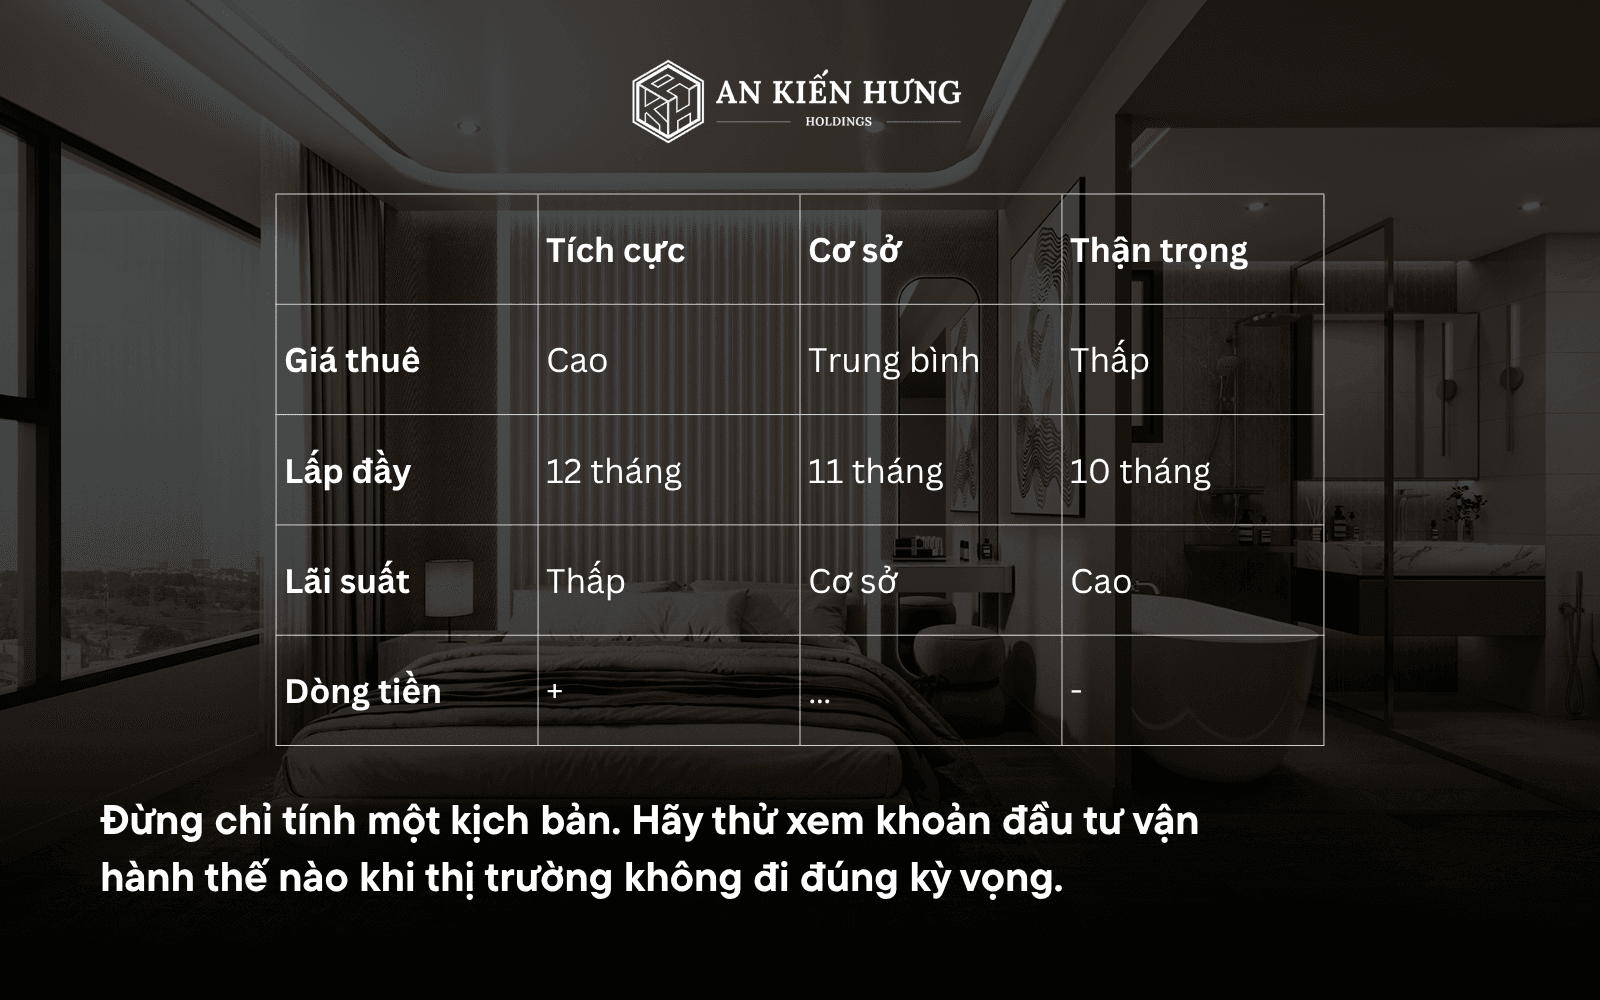
- Cách an toàn hơn là tính ít nhất 3 kịch bản: cơ sở, tích cực và thận trọng trước khi xuống tiền.
Câu hỏi quan trọng không phải chỉ là “căn hộ này cho thuê được bao nhiêu?” mà là “sau tất cả các khoản thu – chi, mỗi đồng vốn mình bỏ ra đang tạo ra dòng tiền như thế nào?”
1. Dòng tiền khi đầu tư chung cư là gì?
Dòng tiền (cash flow) là phần tiền thực tế nhà đầu tư thu vào và chi ra trong một khoảng thời gian, thường được tính theo tháng hoặc năm.
Với một căn hộ cho thuê, công thức cơ bản là:
Dòng tiền ròng = Tổng tiền thu vào – Tổng tiền chi ra
Trong đó:
Tiền thu vào có thể gồm:
- Tiền thuê căn hộ.
- Phí hoặc khoản thu khác nếu có.
- Các khoản thu từ dịch vụ đi kèm, nếu thực tế có phát sinh.
Tiền chi ra có thể gồm:
- Lãi vay ngân hàng.
- Gốc vay phải trả.
- Phí quản lý.
- Chi phí sửa chữa và bảo trì.
- Chi phí nội thất và thay thế thiết bị.
- Chi phí môi giới khi tìm khách thuê.
- Khoản thất thu do căn hộ trống.
- Thuế, phí và các nghĩa vụ tài chính liên quan nếu phát sinh.

Điểm quan trọng là không phải khoản tiền nào liên quan đến căn hộ cũng có bản chất giống nhau.
Ví dụ, tiền trả gốc vay làm giảm tiền mặt còn lại mỗi tháng nhưng đồng thời làm giảm dư nợ của nhà đầu tư. Vì vậy, khi phân tích hiệu quả đầu tư, nên tách dòng tiền thực tế khỏi mức tăng tài sản ròng.
2.1. Một ví dụ đơn giản
Giả sử một căn hộ có thể cho thuê 12 triệu đồng/tháng.
Nếu chỉ nhìn tiền thuê:
12 triệu × 12 tháng = 144 triệu đồng/năm.
Nhưng giả sử trong năm có một tháng căn hộ không có khách thuê, doanh thu thực tế chỉ còn:
12 triệu × 11 tháng = 132 triệu đồng/năm.
Nếu tiếp tục phát sinh:
- 12 triệu đồng phí quản lý và chi phí vận hành;
- 10 triệu đồng sửa chữa, thay thế nội thất;
- 5 triệu đồng chi phí tìm khách thuê;
thì số tiền còn lại đã thấp hơn đáng kể so với 144 triệu đồng ban đầu.
Đó là lý do dòng tiền nên được tính từ số tiền thực nhận và thực chi, thay vì lấy giá thuê nhân 12 tháng rồi coi đó là lợi nhuận.
3. Năm con số cần có trước khi bắt đầu tính
Để tránh mô hình quá phức tạp ngay từ đầu, có thể bắt đầu với 5 thông tin:
| Khoản mục | Ví dụ |
| Giá mua căn hộ | 3 tỷ đồng |
| Vốn tự có | 1 tỷ đồng |
| Khoản vay | 2 tỷ đồng |
| Giá thuê dự kiến | 12 triệu đồng/tháng |
| Thời hạn vay | 20 năm |
Từ đây mới tiếp tục bổ sung lãi suất, tỷ lệ lấp đầy, phí quản lý, nội thất, sửa chữa và các chi phí khác.
Một nguyên tắc quan trọng: giá thuê dùng trong bài toán phải là mức có khả năng đạt được trên thị trường, không phải mức kỳ vọng của người bán hoặc môi giới.
Nếu những căn tương đương trong cùng khu vực chỉ đang cho thuê 10-11 triệu đồng mà mô hình đầu tư sử dụng mức 14 triệu đồng, toàn bộ phép tính phía sau có thể trở nên quá lạc quan.
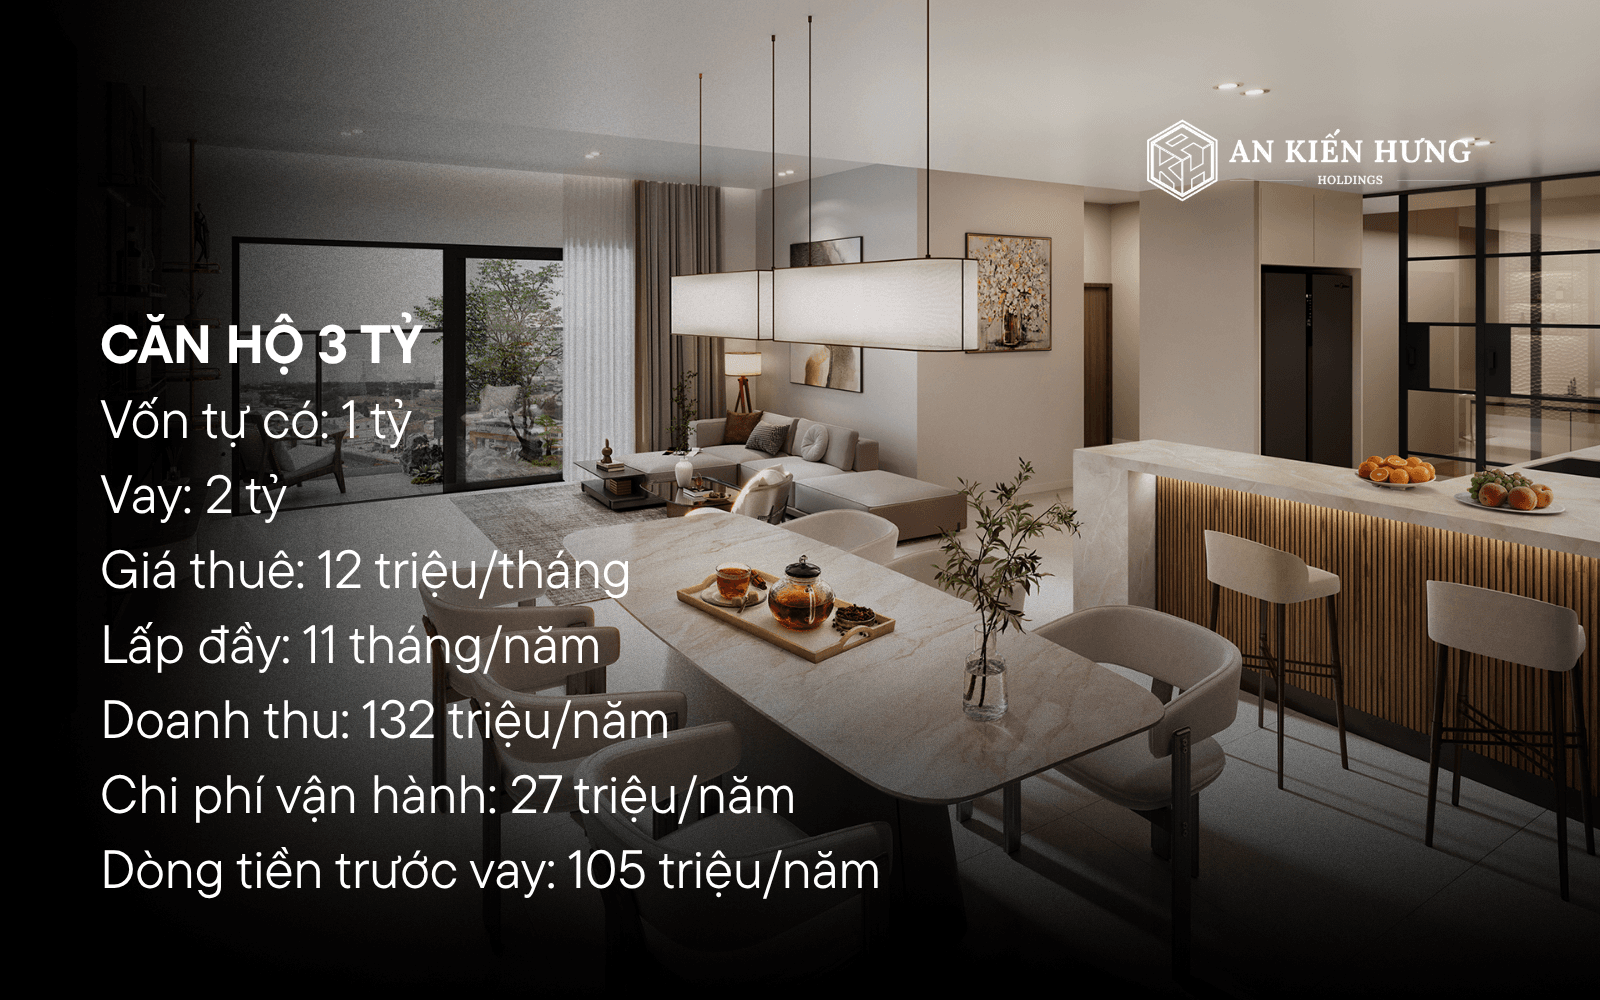
4. Ví dụ: Tính dòng tiền một căn hộ 3 tỷ đồng
Giả sử nhà đầu tư mua một căn hộ với các thông số:
| Khoản mục | Giả định |
| Giá căn hộ | 3 tỷ đồng |
| Vốn tự có | 1 tỷ đồng |
| Vay ngân hàng | 2 tỷ đồng |
| Thời hạn vay | 20 năm |
| Lãi suất giả định | 10%/năm |
| Giá thuê | 12 triệu đồng/tháng |
| Tỷ lệ lấp đầy | 11 tháng/năm |
Đây chỉ là case giả định để minh họa cách tính, không phải mức giá, lãi suất hay tiền thuê áp dụng cho một dự án cụ thể.
4.1. Tính doanh thu cho thuê
Nếu căn hộ cho thuê được 12 triệu đồng/tháng và có một tháng trống trong năm:
Doanh thu thuê thực tế = 12 × 11 = 132 triệu đồng/năm.
Tương đương bình quân:
132 / 12 = 11 triệu đồng/tháng.
Đây là một chi tiết rất quan trọng: khi tính dòng tiền, nên sử dụng doanh thu kỳ vọng thực tế, thay vì mặc định căn hộ luôn có khách thuê đủ 12 tháng.
4.2. Tính chi phí vận hành
Giả sử trong năm nhà đầu tư có:
- Phí quản lý và các chi phí vận hành: 12 triệu đồng.
- Sửa chữa, thay thế thiết bị: 10 triệu đồng.
- Chi phí tìm khách thuê/môi giới: 5 triệu đồng.
Tổng chi phí vận hành:
12 + 10 + 5 = 27 triệu đồng/năm.
Khi đó:
Dòng tiền từ khai thác trước chi phí vay = 132 – 27 = 105 triệu đồng/năm.
Hay khoảng 8,75 triệu đồng/tháng.
Đây mới là số tiền còn lại từ hoạt động cho thuê trước khi tính đến khoản vay.
5. Nếu có vay ngân hàng, dòng tiền thay đổi thế nào?
Đây là phần cần đặc biệt lưu ý.
Với khoản vay 2 tỷ đồng và lãi suất giả định 10%/năm, nếu chỉ xét lãi trong năm đầu tiên:
2 tỷ × 10% = 200 triệu đồng/năm.
Tức khoảng 16,67 triệu đồng/tháng tiền lãi nếu giả định dư nợ không thay đổi trong phép tính đơn giản này.
Trong khi đó, căn hộ chỉ tạo ra khoảng 105 triệu đồng/năm sau chi phí vận hành.
Nếu chỉ xét dòng tiền:
105 – 200 = -95 triệu đồng/năm.
Tức nhà đầu tư phải bù khoảng:
7,9 triệu đồng/tháng.
Nhưng đây chưa phải toàn bộ câu chuyện
Khoản 95 triệu đồng âm nói trên không có nghĩa nhà đầu tư “mất” 95 triệu đồng theo nghĩa tài sản giảm đi 95 triệu.
Bởi nếu nhà đầu tư đồng thời trả gốc vay, phần gốc đó làm dư nợ giảm xuống và tăng phần vốn chủ sở hữu trong căn hộ.
Ví dụ, nếu trong một năm trả được 60 triệu đồng tiền gốc:
- Dòng tiền thực tế vẫn phải chi thêm tiền để trả khoản gốc này.
- Nhưng dư nợ ngân hàng giảm 60 triệu đồng.
- Phần sở hữu ròng của nhà đầu tư trong căn hộ tăng tương ứng, nếu các yếu tố khác không đổi.
Vì vậy, khi đánh giá một khoản đầu tư sử dụng đòn bẩy, nên tách ít nhất hai câu hỏi:
- Mỗi tháng tôi phải bỏ thêm bao nhiêu tiền?
- Sau khi trả nợ, tài sản ròng của tôi tăng thêm bao nhiêu?
Hai con số này không giống nhau.
Một khoản đầu tư có thể tạo dòng tiền âm nhưng vẫn làm tăng tài sản ròng nhờ trả nợ gốc hoặc tăng giá tài sản. Tuy nhiên, nhà đầu tư phải đủ khả năng duy trì khoản bù dòng tiền đó trong thời gian dài.
6. Tính lãi vay và khoản trả ngân hàng như thế nào?
Ở ví dụ trên, phép tính 2 tỷ × 10% = 200 triệu đồng/năm chỉ giúp hình dung quy mô tiền lãi, chứ không phải số tiền lãi cố định trong suốt 20 năm.
Trên thực tế, khoản vay thường được tính dựa trên dư nợ còn lại và phương thức trả nợ cụ thể.
6.1. Trường hợp trả gốc đều, lãi tính trên dư nợ giảm dần
Giả sử:
- Khoản vay: 2 tỷ đồng.
- Thời hạn: 20 năm = 240 tháng.
- Lãi suất giả định: 10%/năm.
- Gốc trả đều mỗi tháng.
Phần gốc phải trả mỗi tháng:
2 tỷ / 240 = 8,33 triệu đồng/tháng.
Tháng đầu tiên:
- Gốc: 8,33 triệu.
- Lãi: 2 tỷ × 10% / 12 = 16,67 triệu.
- Tổng trả ngân hàng: khoảng 25 triệu đồng.
Sang tháng tiếp theo, dư nợ đã giảm nên tiền lãi cũng giảm.
Sau 12 tháng đầu tiên, nhà đầu tư đã trả khoảng 100 triệu đồng tiền gốc. Tiền lãi trong năm đầu vào khoảng 195,4 triệu đồng, nếu giữ giả định lãi suất 10%/năm và không có khoản trả trước hạn.
Như vậy, tổng tiền trả ngân hàng trong năm đầu khoảng:
100 + 195,4 = 295,4 triệu đồng.
Điều này cho thấy tại sao không nên lấy tiền thuê hàng tháng để so trực tiếp với tiền lãi hoặc tiền trả ngân hàng mà không xem xét phương thức trả nợ.
6.2. Trường hợp trả theo khoản thanh toán hàng tháng gần như cố định
Một số khoản vay được thiết kế theo phương thức mà tổng tiền trả hàng tháng tương đối ổn định trong từng giai đoạn lãi suất.
Với cùng giả định 2 tỷ đồng, 20 năm và 10%/năm, nếu áp dụng công thức trả góp đều, khoản thanh toán lý thuyết vào khoảng:
19,3 triệu đồng/tháng.
Trong khoản này, giai đoạn đầu tiền lãi chiếm tỷ trọng lớn hơn; càng về sau, phần tiền trả vào gốc tăng dần.
Tuy nhiên, đây vẫn chỉ là mô hình minh họa. Khoản thanh toán thực tế còn phụ thuộc hợp đồng tín dụng, cách ngân hàng tính lãi, lịch điều chỉnh lãi suất và các điều kiện khác.
6.3. Vì sao nhà đầu tư cần biết phương thức trả nợ?
Bởi cùng một khoản vay 2 tỷ đồng, nhưng số tiền phải chuẩn bị mỗi tháng có thể rất khác nhau.
Đặc biệt, cần kiểm tra:
- Lãi suất ưu đãi áp dụng trong bao lâu?
- Sau thời gian ưu đãi, lãi suất được tính như thế nào?
- Lãi suất có điều chỉnh định kỳ không?
- Gốc được trả đều hay theo lịch khác?
- Có thời gian ân hạn gốc không?
- Có phí trả nợ trước hạn không?
- Có thể trả thêm gốc bất kỳ lúc nào không?
Đừng lấy mức lãi suất ưu đãi của vài tháng đầu để đánh giá dòng tiền cho toàn bộ thời gian đầu tư.
7. Đặt dòng tiền cho thuê cạnh khoản trả ngân hàng
Quay lại căn hộ 3 tỷ đồng ở ví dụ trên.
Căn hộ tạo ra khoảng 105 triệu đồng/năm sau khi đã tính các chi phí vận hành giả định.
Nếu khoản vay được trả theo phương thức gốc đều:
- Dòng tiền từ khai thác: +105 triệu/năm
- Tiền trả ngân hàng năm đầu: khoảng -295,4 triệu/năm
- Phần dòng tiền cần nhà đầu tư bù thêm: khoảng 190,4 triệu/năm
Tương đương bình quân khoảng 15,9 triệu đồng/tháng trong năm đầu.
Con số này có thể khiến một căn hộ “cho thuê 12 triệu/tháng” trở thành một khoản đầu tư dòng tiền âm khá lớn nếu sử dụng đòn bẩy cao.
Nhưng cần nhìn thêm một lớp nữa:
Trong khoảng 295,4 triệu đồng trả ngân hàng nói trên, khoảng 100 triệu đồng là tiền trả gốc. Khoản này làm dư nợ giảm xuống.
Do đó, nên theo dõi đồng thời:
Dòng tiền thực tế
Mỗi tháng tài khoản của nhà đầu tư phải bỏ thêm bao nhiêu tiền?
và
Tăng vốn chủ sở hữu
Sau khi trả nợ, nhà đầu tư đã tích lũy thêm bao nhiêu phần giá trị tài sản?
Hai chỉ số này phục vụ hai mục đích khác nhau và không nên gộp làm một.
Nếu mục tiêu là đầu tư tạo dòng tiền, việc phải bù 10-15 triệu đồng mỗi tháng là một vấn đề rất khác so với trường hợp nhà đầu tư chủ động chấp nhận dòng tiền âm để đổi lấy khả năng tích lũy tài sản dài hạn.
8. Những khoản dễ bị bỏ quên khi tính dòng tiền
Một phép tính dòng tiền chỉ dựa trên giá thuê – lãi vay thường cho kết quả quá đẹp. Trên thực tế, căn hộ không phải lúc nào cũng có khách thuê, chi phí không phải năm nào cũng giống nhau và lãi suất có thể thay đổi.
Một số tình huống dưới đây có thể làm dòng tiền thực tế thấp hơn đáng kể so với dự tính ban đầu.
8.1. Căn hộ bị trống trong thời gian tìm khách
Đây là tình huống rất phổ biến.
Nếu giá thuê là 12 triệu đồng/tháng nhưng căn hộ chỉ được thuê 10 tháng/năm:
Doanh thu = 12 × 10 = 120 triệu đồng/năm.
So với trường hợp thuê đủ 12 tháng, nhà đầu tư đã mất 24 triệu đồng doanh thu.
Vì vậy, thay vì sử dụng:
Giá thuê × 12 tháng
nên sử dụng:
Giá thuê × số tháng có khách thuê
hoặc đơn giản hơn, sử dụng tỷ lệ lấp đầy dự kiến.
Ví dụ tỷ lệ lấp đầy 90%:
12 triệu × 12 × 90% = 129,6 triệu đồng/năm.
8.2. Phải giảm giá thuê để giữ khách
Giá thuê trên tin đăng không phải lúc nào cũng là giá thuê thực tế.
Giả sử nhà đầu tư kỳ vọng cho thuê được 12 triệu đồng/tháng, nhưng thị trường yếu khiến phải giảm còn 10,5 triệu đồng để tìm khách.
Nếu vẫn đạt 11 tháng cho thuê:
10,5 × 11 = 115,5 triệu đồng/năm.
Trong khi mô hình ban đầu sử dụng 12 triệu đồng:
12 × 11 = 132 triệu đồng/năm.
Chỉ riêng việc giảm giá thuê đã làm doanh thu thấp hơn 16,5 triệu đồng/năm.
Đây là lý do nên khảo sát giá thuê thực tế của các căn tương đồng, thay vì lấy mức giá cao nhất đang được quảng cáo làm cơ sở tính toán.
8.3. Một năm có khoản sửa chữa lớn
Không phải chi phí nào cũng xuất hiện đều đặn mỗi tháng.
Một năm có thể chỉ tốn vài triệu đồng để sửa chữa nhỏ. Nhưng cũng có lúc phải thay máy lạnh, tủ lạnh, máy nước nóng, sofa hoặc làm mới nội thất.
Ví dụ trong một năm phát sinh 30 triệu đồng chi phí sửa chữa và thay thế nội thất.
Nếu không đưa khoản này vào mô hình, dòng tiền của năm đó sẽ bị đánh giá cao hơn thực tế.
Có thể xử lý bằng cách lập một quỹ dự phòng sửa chữa.
Ví dụ:
30 triệu / 12 = 2,5 triệu đồng/tháng.
Không nhất thiết tháng nào cũng chi 2,5 triệu đồng, nhưng khi phân tích dài hạn, khoản dự phòng này giúp mô hình thực tế hơn.
8.4. Lãi suất tăng sau thời gian ưu đãi
Đây là một trong những tình huống cần đặc biệt chú ý khi mua căn hộ bằng vốn vay.
Giả sử nhà đầu tư ban đầu tính toán với lãi suất 8%/năm, nhưng sau thời gian ưu đãi, lãi suất tăng lên 11%/năm.
Với dư nợ 2 tỷ đồng, riêng phần lãi tính trên dư nợ ban đầu đã thay đổi từ:
2 tỷ × 8% = 160 triệu đồng/năm
sang:
2 tỷ × 11% = 220 triệu đồng/năm.
Chênh lệch là 60 triệu đồng/năm, tương đương khoảng 5 triệu đồng/tháng ở thời điểm dư nợ vẫn là 2 tỷ đồng.
Trên thực tế, dư nợ sẽ giảm dần nếu nhà đầu tư trả gốc, vì vậy số tiền lãi thực tế sẽ khác. Tuy nhiên, ví dụ này cho thấy một thay đổi tương đối nhỏ về lãi suất có thể ảnh hưởng đáng kể đến dòng tiền.
Đừng dùng lãi suất ưu đãi trong vài tháng đầu để đại diện cho toàn bộ thời gian đầu tư.
9. Thử một “năm xấu” thay vì chỉ tính kịch bản đẹp
Một cách đơn giản để kiểm tra sức chịu đựng của khoản đầu tư là xây dựng ít nhất hai kịch bản.
Kịch bản cơ sở
Giả sử căn hộ 3 tỷ đồng:
- Giá thuê: 12 triệu/tháng.
- Lấp đầy: 11 tháng/năm.
- Chi phí vận hành và dự phòng: 27 triệu/năm.
- Khoản vay: 2 tỷ đồng.
- Lãi suất: 10%/năm.
Khi đó:
Doanh thu: 132 triệu/năm.
Dòng tiền trước vay:
132 – 27 = 105 triệu đồng/năm.
Nếu khoản vay được trả gốc đều, tiền lãi năm đầu khoảng 195,4 triệu đồng và tiền gốc khoảng 100 triệu đồng.
Tổng nghĩa vụ trả ngân hàng khoảng:
295,4 triệu đồng/năm.
Như vậy, dòng tiền sau vận hành và trả ngân hàng khoảng:
105 – 295,4 = -190,4 triệu đồng/năm.
Nhà đầu tư cần chuẩn bị khoảng 15,9 triệu đồng/tháng bình quân để bù dòng tiền trong năm đầu.
Kịch bản thận trọng
Bây giờ giả sử cùng căn hộ nhưng:
- Giá thuê giảm còn 10,5 triệu/tháng.
- Chỉ cho thuê được 10 tháng/năm.
- Chi phí phát sinh tăng lên 35 triệu/năm.
- Lãi suất tăng lên 11%.
Doanh thu chỉ còn:
10,5 × 10 = 105 triệu đồng/năm.
Dòng tiền trước vay:
105 – 35 = 70 triệu đồng/năm.
Trong khi đó, riêng tiền lãi trên khoản vay 2 tỷ đồng ở mức 11% đã tương đương 220 triệu đồng/năm nếu lấy dư nợ đầu kỳ để minh họa.
Như vậy, trước cả khi tính phần gốc phải trả, dòng tiền đã âm khoảng:
70 – 220 = -150 triệu đồng/năm.
Khi cộng thêm phần trả gốc, số tiền nhà đầu tư phải bổ sung thực tế còn cao hơn.
Điều gì cần rút ra?
Không phải để kết luận rằng “đầu tư căn hộ vay ngân hàng là xấu”.
Điều cần nhìn thấy là:
Một khoản đầu tư chỉ phù hợp nếu nhà đầu tư đủ khả năng chịu được dòng tiền trong những giai đoạn không thuận lợi.
Nếu mô hình chỉ hoạt động khi căn hộ luôn được thuê đủ 12 tháng, giá thuê đạt mức cao và lãi suất luôn ở mức thấp, thì đó là một mô hình có biên an toàn thấp.
10. Một số tình huống đặc biệt khác cần đưa vào mô hình
Tùy từng căn hộ, có thể xuất hiện thêm những trường hợp sau:
| Tình huống | Tác động đến dòng tiền |
| Căn hộ trống vài tháng | Giảm doanh thu |
| Phải giảm giá thuê | Giảm doanh thu |
| Khách chuyển đi sớm | Tăng thời gian trống |
| Môi giới tìm khách | Tăng chi phí |
| Nội thất xuống cấp | Tăng chi phí |
| Sửa chữa lớn | Dòng tiền âm đột biến trong một kỳ |
| Lãi suất tăng | Tăng chi phí vay |
| Trả nợ trước hạn | Có thể phát sinh phí |
| Bán căn hộ sớm | Có thể phát sinh thuế, phí và chi phí giao dịch |
| Giá căn hộ giảm | Giảm vốn chủ sở hữu |
| Thanh khoản thấp | Kéo dài thời gian bán tài sản |
Không phải tất cả các khoản trên đều xuất hiện cùng lúc. Mục tiêu của mô hình là nhìn thấy những rủi ro có khả năng xảy ra trước khi quyết định đầu tư, thay vì cố dự đoán chính xác tương lai.
11. Đừng chỉ nhìn dòng tiền: 4 chỉ số nên tính
Sau khi tính được tiền thuê và các khoản chi, nhà đầu tư có thể dùng thêm một số chỉ số để so sánh các căn hộ hoặc các phương án đầu tư khác nhau.
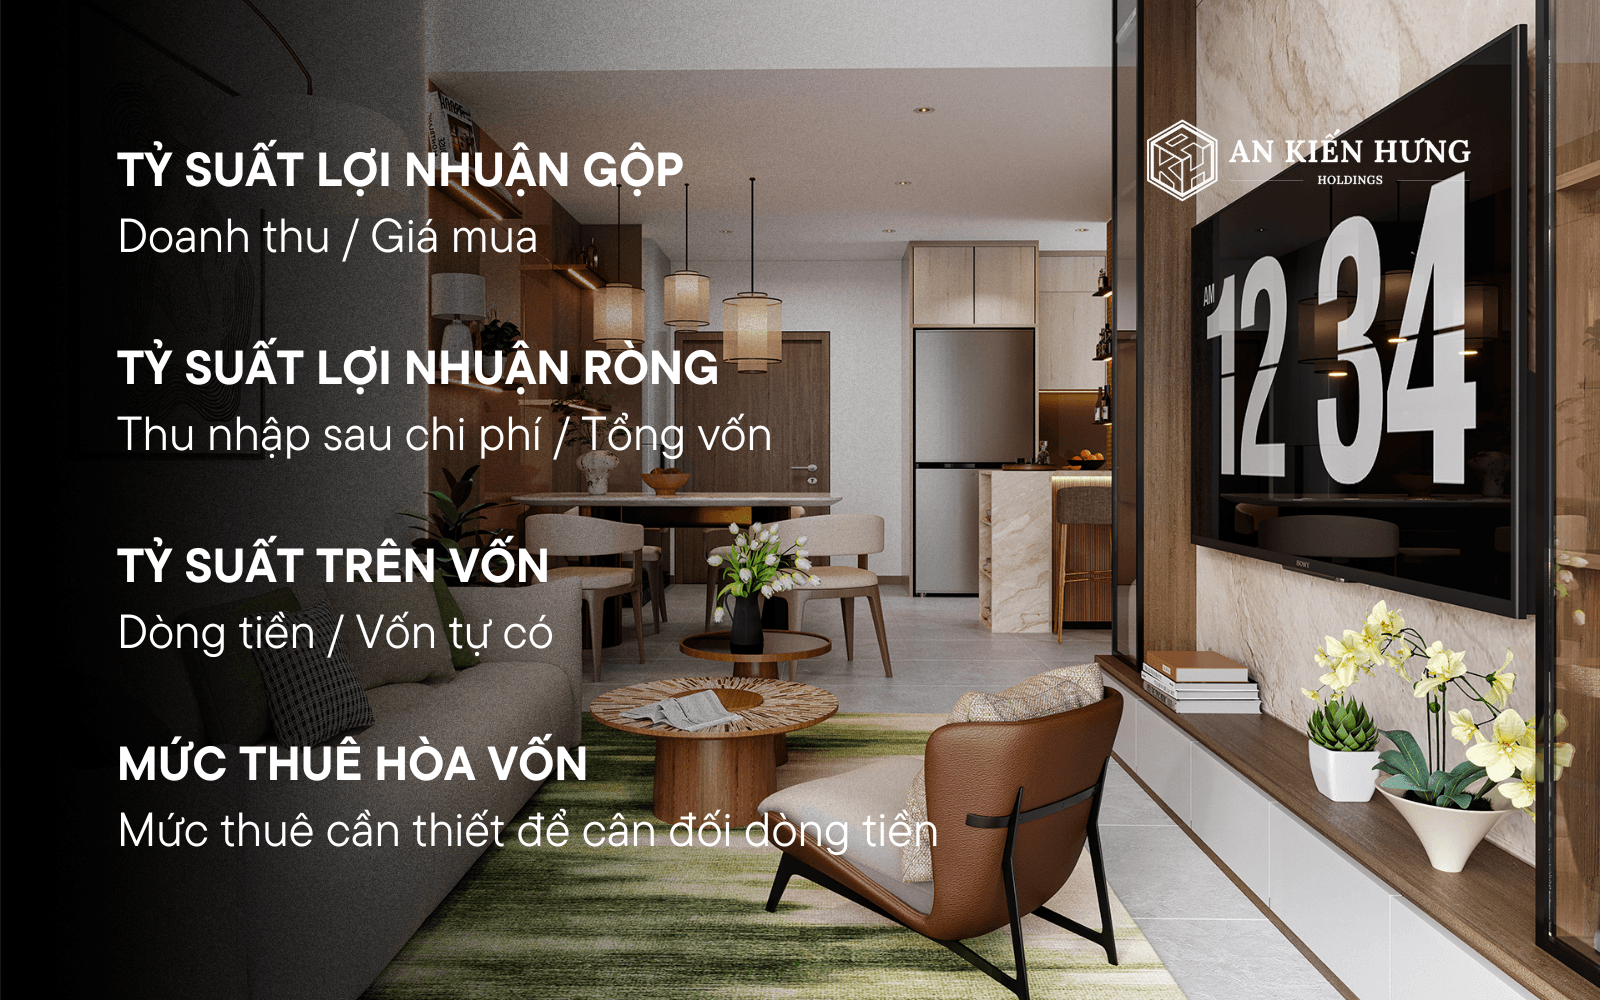
11.1. Gross rental yield – lợi suất cho thuê gộp
Công thức:
Gross rental yield = Tiền thuê một năm / Giá mua căn hộ × 100%
Với căn hộ 3 tỷ đồng và giá thuê 12 triệu đồng/tháng:
12 × 12 / 3.000 × 100% = 4,8%/năm.
Nếu căn hộ chỉ được thuê 11 tháng:
12 × 11 / 3.000 × 100% = 4,4%/năm.
Đây là cách tính nhanh để hình dung khả năng tạo doanh thu từ việc cho thuê so với giá tài sản.
Tuy nhiên, gross yield chưa trừ phí quản lý, sửa chữa, thời gian trống, thuế/phí và chi phí khác. Vì vậy, không nên dùng nó như lợi nhuận thực tế.
11.2. Net rental yield – lợi suất cho thuê ròng
Để sát thực tế hơn, có thể tính:
Net rental yield = Thu nhập cho thuê sau chi phí / Tổng vốn đầu tư × 100%
Ví dụ:
- Doanh thu thực tế: 132 triệu đồng/năm.
- Chi phí vận hành: 27 triệu đồng/năm.
- Thu nhập trước chi phí vay: 105 triệu đồng/năm.
- Giá mua: 3 tỷ đồng.
Khi đó:
105 / 3.000 × 100% = 3,5%/năm.
Con số này phản ánh tốt hơn khả năng tạo thu nhập của chính căn hộ trước khi đưa đòn bẩy tài chính vào.
11.3. Cash-on-cash return – dòng tiền trên vốn tự có
Khi có vay ngân hàng, một chỉ số khác trở nên quan trọng: cash-on-cash return.
Cách hiểu đơn giản:
Nhà đầu tư thực sự bỏ ra bao nhiêu tiền và khoản vốn đó tạo ra dòng tiền như thế nào?
Công thức có thể biểu diễn:
Cash-on-cash return = Dòng tiền hàng năm sau các khoản chi / Vốn tự có thực bỏ ra × 100%
Ví dụ nhà đầu tư bỏ 1 tỷ đồng vốn tự có nhưng phải bù thêm 190,4 triệu đồng/năm để duy trì dòng tiền trong năm đầu:
-190,4 / 1.000 × 100% = -19,04%
Đây là một con số rất đáng chú ý.
Nó cho thấy đòn bẩy có thể làm tỷ suất trên vốn tự có trở nên rất cao theo cả hai hướng: nếu tài sản và dòng tiền thuận lợi, hiệu quả vốn có thể được khuếch đại; nếu dòng tiền âm, số vốn tự có cũng chịu áp lực lớn hơn.
12. Điểm hòa vốn của một căn hộ cho thuê
Một câu hỏi thực tế hơn là:
Căn hộ phải cho thuê được bao nhiêu tiền thì mới đủ bù các chi phí?
Có thể tính giá thuê hòa vốn theo tháng:
Giá thuê hòa vốn = Tổng chi phí cần bù trong năm / Số tháng có thể cho thuê
Giả sử nhà đầu tư cần bù tổng cộng 240 triệu đồng/năm cho chi phí vận hành và nghĩa vụ tài chính liên quan.
Nếu dự kiến căn hộ có khách thuê 11 tháng:
240 / 11 ≈ 21,8 triệu đồng/tháng.
Nếu thị trường thực tế chỉ chấp nhận mức thuê 12 triệu đồng, khoảng cách này cho thấy khoản đầu tư đang phụ thuộc rất lớn vào nguồn vốn bổ sung của nhà đầu tư.
Đây là một phép tính đơn giản nhưng rất hữu ích:
Thay vì hỏi “căn hộ cho thuê được bao nhiêu?”, hãy hỏi “cần mức thuê bao nhiêu để khoản đầu tư tự cân đối?”
13. Tính cả phần tăng giá tài sản có hợp lý không?
Đây là nơi cần tách rõ dòng tiền và lợi nhuận đầu tư.
Giả sử sau 5 năm, căn hộ 3 tỷ đồng được bán với giá 3,6 tỷ đồng.
Nhà đầu tư có thể có:
- Thu nhập từ cho thuê trong 5 năm.
- Phần gốc vay đã trả.
- Mức tăng giá của căn hộ.
- Các chi phí phát sinh trong quá trình sở hữu.
- Chi phí liên quan đến việc bán tài sản.
Vì vậy, không nên đơn giản lấy:
3,6 tỷ – 3 tỷ = 600 triệu
rồi kết luận khoản đầu tư lời 600 triệu đồng.
Cần tính cả dòng tiền đã bù trong quá trình sở hữu, chi phí mua – bán, dư nợ còn lại và các khoản chi phí khác.
Một mô hình đầy đủ hơn có thể xem xét:
Tổng hiệu quả đầu tư = Thu nhập cho thuê + Giá trị tài sản còn lại – Vốn và chi phí đã bỏ ra – Dư nợ còn lại – Chi phí thoái vốn
Ở cấp độ phân tích sâu hơn, nhà đầu tư có thể sử dụng IRR hoặc NPV. Tuy nhiên, với người mua căn hộ thông thường, một bảng dòng tiền theo từng năm thường dễ hiểu và hữu ích hơn một công thức phức tạp.
14. Checklist tính dòng tiền trước khi đầu tư chung cư
Trước khi quyết định xuống tiền, có thể lần lượt đi qua 10 bước sau:
Bước 1: Xác định tổng vốn đầu tư
Không chỉ lấy giá niêm yết của căn hộ.
Nên tính:
Tổng vốn đầu tư = Giá mua + các chi phí ban đầu + chi phí hoàn thiện/nội thất
Tùy trường hợp, có thể bao gồm thuế, phí, nội thất, chi phí vay và các khoản khác.
Bước 2: Xác định vốn tự có và khoản vay
Ghi rõ:
- Vốn tự có.
- Khoản vay.
- Tỷ lệ vay trên giá trị tài sản.
- Thời hạn vay.
Đừng chỉ hỏi “ngân hàng cho vay được bao nhiêu?”, mà cần hỏi “mỗi tháng mình phải trả bao nhiêu?”
Bước 3: Xác định lãi suất thực tế
Ghi riêng:
- Lãi suất ưu đãi.
- Thời gian ưu đãi.
- Lãi suất sau ưu đãi.
- Cách điều chỉnh lãi suất.
- Các điều kiện đi kèm.
Nếu chưa biết chính xác lãi suất tương lai, nên chạy nhiều kịch bản thay vì chọn một con số duy nhất.
Bước 4: Khảo sát giá thuê thực tế
Không lấy mức giá cao nhất trên tin đăng.
Nên tham khảo các căn:
- Cùng dự án.
- Diện tích tương đương.
- Nội thất tương đương.
- Vị trí tầng/view tương đồng.
Sau đó xác định một khoảng giá thuê hợp lý.
Bước 5: Tính tỷ lệ lấp đầy
Không mặc định căn hộ được thuê đủ 12 tháng.
Có thể thử:
- 12 tháng/năm.
- 11 tháng/năm.
- 10 tháng/năm.
Khoảng chênh lệch này sẽ cho thấy khoản đầu tư nhạy cảm thế nào với thời gian trống.
Bước 6: Liệt kê toàn bộ chi phí
Ít nhất nên kiểm tra:
- Lãi vay.
- Gốc vay.
- Phí quản lý.
- Nội thất.
- Sửa chữa.
- Môi giới/tìm khách thuê.
- Thuế, phí liên quan.
- Các chi phí bất thường.
Bước 7: Tính dòng tiền ròng
Dòng tiền ròng = Doanh thu thực tế – Tổng chi phí
Tính theo tháng và năm để dễ hình dung khả năng chịu đựng của dòng tiền.
Bước 8: Tính lợi suất
Có thể tính:
- Gross rental yield.
- Net rental yield.
- Cash-on-cash return.
Không nên chỉ dùng một chỉ số để kết luận.
Bước 9: Chạy ít nhất 3 kịch bản
Tích cực: giá thuê tốt, tỷ lệ lấp đầy cao, lãi suất thuận lợi.
Cơ sở: sử dụng những giả định gần với thị trường hiện tại.
Thận trọng: giá thuê giảm, có thời gian trống, chi phí tăng hoặc lãi suất cao hơn.
Bước 10: Hỏi câu cuối cùng
Nếu giá căn hộ không tăng trong vài năm tới, khoản đầu tư này có còn chấp nhận được không?
Đây là một phép thử rất hữu ích để tách giá trị của dòng tiền thực tế khỏi kỳ vọng tăng giá.
15. 5 sai lầm thường gặp khi tính dòng tiền
1. Lấy tiền thuê × 12 tháng
Đây là cách nhanh nhưng thường quá lạc quan.
Căn hộ có thể trống, phải giảm giá thuê hoặc mất thời gian tìm khách mới.
2. Chỉ tính lãi vay, bỏ qua tiền gốc
Tiền gốc không phải là một khoản “chi phí” theo cùng nghĩa với tiền lãi, nhưng vẫn là tiền phải rời khỏi tài khoản mỗi tháng.
Nếu mục tiêu là kiểm tra khả năng chịu đựng của dòng tiền, không thể bỏ qua khoản này.
3. Dùng lãi suất ưu đãi cho toàn bộ thời gian vay
Đây là sai lầm đặc biệt nguy hiểm với các khoản vay dài hạn.
Một mô hình tốt phải trả lời được:
Nếu lãi suất tăng thêm 2-3 điểm phần trăm thì dòng tiền còn chịu được không?
4. Coi giá tăng là lợi nhuận chắc chắn
Không nên đưa mức tăng giá kỳ vọng vào mô hình như một khoản thu nhập chắc chắn.
Tăng giá là kịch bản có thể xảy ra, không phải dòng tiền đã thực nhận.
5. Quên chi phí và tình huống bất thường
Một năm có thể không phát sinh gì đáng kể. Nhưng cũng có thể xuất hiện một khoản sửa chữa lớn hoặc vài tháng không có khách thuê.
Vì vậy, dòng tiền nên có một khoản dự phòng, thay vì được xây dựng trên giả định mọi thứ luôn diễn ra thuận lợi.
16. Một bảng tính dòng tiền đơn giản có thể dùng cho mọi căn hộ
Người mua có thể bắt đầu bằng bảng sau:
| Khoản mục | Giá trị |
| Giá mua | … |
| Chi phí ban đầu | … |
| Nội thất | … |
| Tổng vốn đầu tư | … |
| Vốn tự có | … |
| Khoản vay | … |
| Lãi suất | …% |
| Thời hạn vay | … năm |
| Giá thuê kỳ vọng | …/tháng |
| Số tháng có khách | … tháng/năm |
| Doanh thu thuê | …/năm |
| Phí quản lý | …/năm |
| Sửa chữa & dự phòng | …/năm |
| Môi giới/chi phí khác | …/năm |
| Lãi vay | …/năm |
| Gốc vay | …/năm |
| Dòng tiền ròng | …/năm |
| Dòng tiền ròng bình quân | …/tháng |
| Net rental yield | …% |
| Cash-on-cash return | …% |
Bảng này chưa cần phải hoàn hảo ngay từ lần đầu. Quan trọng là mọi giả định đều được nhìn thấy và có thể thay đổi.
Các câu hỏi thường gặp về cách tính dòng tiền khi đầu tư chung cư
Cách tính dòng tiền khi đầu tư chung cư?
Dòng tiền ròng được tính bằng tổng tiền thu vào từ căn hộ trừ đi các khoản tiền chi ra trong cùng kỳ, bao gồm chi phí vận hành, lãi vay, gốc vay và các khoản phát sinh tùy mô hình.
Dòng tiền âm khi đầu tư căn hộ có phải là đầu tư không hiệu quả?
Không nhất thiết. Dòng tiền âm cho biết nhà đầu tư phải bổ sung tiền để duy trì tài sản trong kỳ. Khi đánh giá tổng thể cần xem thêm phần gốc vay đã trả, thay đổi giá trị tài sản, chi phí sở hữu và mục tiêu đầu tư.
Có nên tính căn hộ luôn được thuê đủ 12 tháng?
Không nên mặc định như vậy. Nên sử dụng số tháng có khách thuê hoặc tỷ lệ lấp đầy dự kiến dựa trên dữ liệu thị trường để mô hình sát thực tế hơn.
Những khoản nào thường bị bỏ quên khi tính dòng tiền căn hộ?
Các khoản thường bị bỏ sót gồm thời gian căn hộ trống, giảm giá thuê, phí quản lý, sửa chữa và thay thế nội thất, chi phí tìm khách thuê, lãi suất tăng và các chi phí phát sinh khi bán tài sản.
Kết luận: Đầu tư chung cư nên nhìn vào dòng tiền như thế nào?
Dòng tiền không thể trả lời toàn bộ câu hỏi về một khoản đầu tư, nhưng nó giúp nhà đầu tư biết mình đang thực sự bỏ ra bao nhiêu tiền để sở hữu và khai thác căn hộ.
Một căn hộ có giá thuê cao nhưng phải bù dòng tiền lớn mỗi tháng có thể không phù hợp với người ưu tiên thu nhập đều đặn.
Ngược lại, một căn hộ có dòng tiền âm vẫn có thể được lựa chọn nếu nhà đầu tư có chiến lược dài hạn, nguồn vốn đủ mạnh và hiểu rõ mình đang kỳ vọng vào điều gì.
Điều quan trọng nhất là không trộn lẫn ba câu chuyện:
Dòng tiền hiện tại.
Khả năng tích lũy tài sản thông qua trả nợ.
Kỳ vọng tăng giá trong tương lai.
Ba yếu tố này có thể cùng xuất hiện trong một khoản đầu tư, nhưng chúng không phải là một.
Trước khi xuống tiền, thay vì chỉ hỏi:
“Căn hộ này có tăng giá không?”
hãy thử tính:
“Nếu giá không tăng, nếu căn hộ trống vài tháng và nếu lãi suất cao hơn dự kiến, mình có còn đủ khả năng nắm giữ không?”
Nếu câu trả lời vẫn hợp lý, nhà đầu tư đã có một cơ sở tốt hơn nhiều để đánh giá khoản đầu tư của mình.
BẮT ĐẦU ĐẦU TƯ CĂN HỘ TỪ ĐÂU?
Một quyết định đầu tư tốt nên bắt đầu từ dữ liệu thực tế: mặt bằng giá, giá thuê, nguồn cung, chính sách bán hàng và khả năng khai thác của từng căn hộ.
Nếu bạn đang tìm hiểu thị trường hoặc đã có một khoản ngân sách cụ thể, liên hệ An Kiến Hưng để nhận thêm thông tin về thị trường căn hộ hiện tại và có thêm cơ sở trước khi đưa ra quyết định.
An Kiến Hưng Holdings
Kiến Tạo Hưng Vượng – Vững Bước An Gia.